スライド
https://claude.ai/public/artifacts/3a6e9fb9-8646-41ba-80b0-861e26b1acba
音声概要
研修医のための医師のファイナンシャルプランニング.wav - Google ドライブ
目次
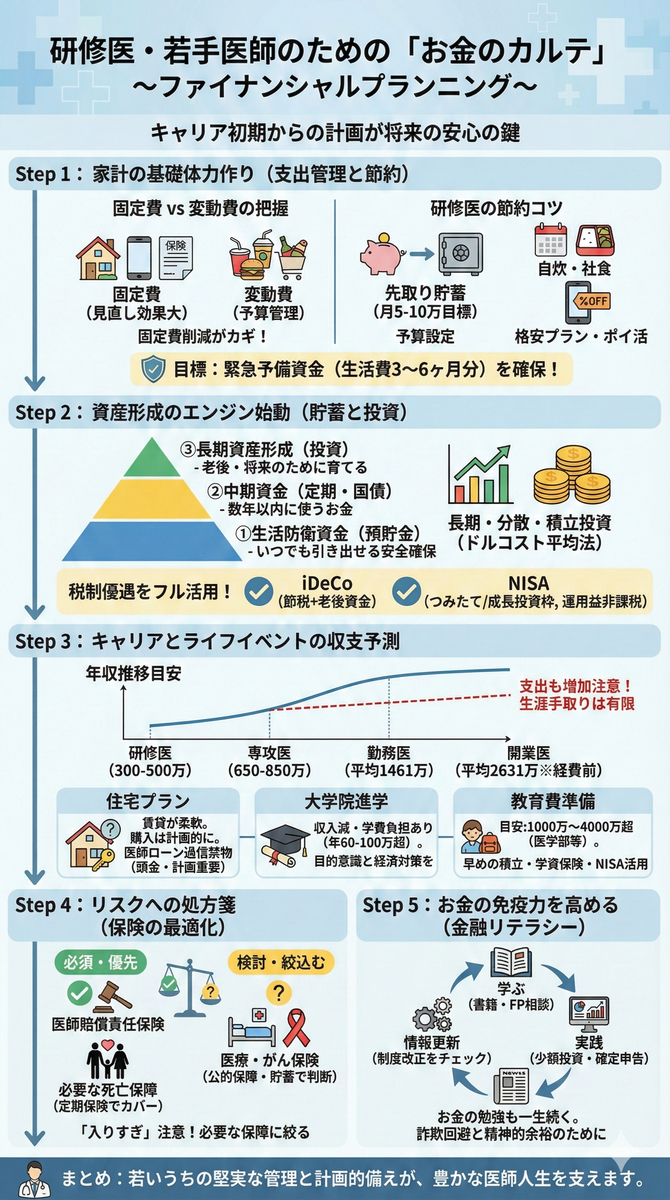
医師としてのキャリアは長期にわたります。研修医の段階から経済面を計画し、堅実なファイナンシャルプランニングを行うことは、将来の安心につながります。本記事では、支出管理の基本から資産形成のコツ、さらに収入モデルの変遷や住宅購入、大学院進学、子どもの教育費、保険の活用、金融リテラシーの身につけ方まで、研修医の先生が今知っておきたいお金の話をまとめます。
支出を把握する重要性:固定費と変動費の管理
まずは毎月の支出を「固定費」と「変動費」に分けて把握しましょう。固定費とは住居の家賃や住宅ローン、公共料金、通信費、保険料、借入返済など毎月決まって出ていく支出です。一方、変動費は食費や交際費、娯楽費など月によって増減する支出を指します。固定費を正確に把握することで、毎月自由に使えるお金(変動費に充てられる額)が自ずと定まります。例えばある研修医のケースでは、家賃・通信費・奨学金返済などの固定支出が約16万円で、食費や交際費など変動費に充てられるのは10~15万円ほどだったとのことです。
固定費は一度見直すと削減効果が大きく持続する点が特徴です。例えば住居を選ぶ際に家賃を抑える、格安スマホや福利厚生のある医師賠償責任保険に切り替えるなど、固定費の削減は長期的な貯蓄力アップにつながります。
また家計簿やアプリで毎月の支出を記録し、変動費の内訳(食費・交際費・趣味娯楽など)を可視化しましょう。研修医の忙しい業務の中でも、一度フォーマットを決めてしまえば家計管理は習慣化できます。支出を"見える化"することで無駄遣いに気づき、「何にいくら使っているか」を把握することが健全な家計の第一歩です。
研修医時代に身につけたい節約習慣
研修医の収入は後の勤務医ほど多くはありませんが、この時期に堅実な生活習慣を身につけることが将来の経済基盤を強固にします。ポイントは無理のない節約を続けることです。例えば「1万円を稼ぐより1万円を節約する方が簡単」という言葉があるように、収入アップを図るより支出を減らす方が確実な貯蓄につながります。研修医になって初めて安定収入を得ると気が大きくなりがちですが、浪費は禁物です。高額な買い物や毎日の外食を控え、医学生時代と同様の質素な生活をもう少し続けるだけでもかなり貯金ができます。
節約の具体的なコツ(研修医編)
- 先取り貯蓄をする: 給料日にはまず一定額を貯蓄用口座に移し、残った金額で生活する習慣をつけましょう。例えば毎月5万円を自動積立預金や別口座に移せば、「なかったもの」としてやりくりできます。余裕があれば10万円を目標にしても良いでしょう。
- 生活費の予算を決める: 食費や娯楽費に使う上限額をあらかじめ設定します。予算内でやりくりすることで無駄遣いを防止できます。「使いすぎた月は翌月調整」など月単位で調節しましょう。
- 自炊や社食の活用: 外食や出前は便利ですが費用がかさみます。忙しい研修医でも、休日にまとめて作り置きしたり病院の格安な職員食堂を利用したりすることで食費を抑えられます。
- 格安プランの活用: スマホは格安SIM、動画サービスやジムは研修医割引や法人会員割引を活用するなど、支出ごとに割安なプランがないか確認しましょう。
- クレジットカードやポイントの活用: 日常の支払いをクレジットカードや電子マネーに集約しポイントを貯めると、小さな額でも積もれば年間で数万円のメリットになります。ただしリボ払いや分割払いは高金利になるため避け、あくまで"一括払いでポイントを得る"範囲に留めます。
研修医時代に質素倹約を習慣づけることで、後年収入が増えたときも収入に見合った堅実な生活が送りやすくなります。「固定費を制する者は家計を制する」とも言われます。まずは固定費削減と先取り貯蓄で確実にお金を残す仕組みを作り、研修医のうちに緊急予備資金(生活費3~6か月分程度)を蓄えておくと安心です。
資産形成の基本:貯金と長期・分散・積立投資
収入と支出のバランスが掴めてきたら、次は将来に向けた資産形成を始めましょう。資産形成の王道は、コツコツ貯金+長期・分散・積立投資です。まず大前提として無理のない範囲で毎月貯蓄や投資に回す額を決め、それを先取りで積み立てていきます。
貯蓄の優先順位と役割
- 生活防衛資金の確保: 急な病気・事故や収入減少に備え、まずは生活費数か月~半年分の預貯金を手元に置きます。これは投資には回さず、いつでも引き出せる預金で確保しましょう。研修医のうちはまずこの安全資金を作ることが第一目標です。
- 短期〜中期の資金: 数年内に使う予定のあるお金(例:留学費用、結婚資金、車購入資金など)は、元本割れしにくい商品(定期預金や個人向け国債など)で運用します。期間が決まっている資金はリスクの高い投資には不向きです。
- 長期の資産形成: 老後資金や将来の大きな資産形成目的のお金は、長期運用前提で投資に回します。運用期間が長ければ一時的な市場変動の影響も平準化しやすく、複利効果も期待できます。
長期・分散・積立投資のススメ
忙しい医師にとって、日々マーケットに貼り付くような投機的な投資は現実的ではありません。そこで、長期投資・積立投資・分散投資を組み合わせた資産運用が適しています。具体的には毎月一定額を投資信託(主に株式インデックスファンドなど)で積み立てる方法です。こうした積立投資は、価格が高い時には少ない口数、安い時には多く買うことで平均購入単価を平準化する「ドルコスト平均法」の効果があります。また国や制度の信用度が高いインデックスファンドに幅広く投資すれば一社の倒産リスク等も分散できます。
税制優遇制度の活用(iDeCo・NISA)
日本には個人の資産形成を後押しする税制優遇制度としてiDeCo(個人型確定拠出年金)とNISA(少額投資非課税制度)があります。それぞれ活用して賢く資産形成しましょう。
- iDeCo(イデコ): 自分で掛金を拠出し運用する年金制度です。拠出時に全額所得控除となり節税メリットが大きく、運用益も非課税です。ただし原則60歳までは引き出せないため、完全に老後資金として割り切る必要があります。勤務医でも加入可能(公務員や企業年金加入者は条件あり)なので、毎月数万円を上限に老後資金を積み立てると良いでしょう。
- NISA(ニーサ): 株式や投資信託の運用益が非課税になる制度です。2024年から制度拡充され、年間投資上限額の拡大と恒久化された新NISA制度が始まります。つみたてNISAでは長期積立に適した投資信託を毎年一定額まで非課税で購入でき、一般NISAではもう少し幅広い商品に投資できます。例えばつみたてNISAでインデックスファンドを積み立てれば、通常20%課税される運用益が全て非課税となり、その分リターンを再投資できるメリットがあります。長期で見るとこの税メリットは非常に大きく、複利効果を高めてくれます。
注意点として、投資には元本割れのリスクも伴います。リスク許容度を超えて投資しすぎないこと、また教育資金など使う時期が決まっているお金は安全資産で持つことが重要です。医師は高収入ゆえに「リスクを取らなくても老後までに十分貯められる」側面もあります。まずは余裕資金で無理なく始め、医師国家試験と同じく分からないことは勉強する姿勢で、金融商品の仕組みや相場観にも徐々に慣れていきましょう。
医師の年収モデル:研修医から勤務医・開業医へ
続いて、医師としての収入の変遷とライフステージの支出モデルを考えてみます。一般に医師の年収はキャリア初期に大きく伸び、その後は勤務形態や開業によって差が広がります。以下に代表的な年収モデルをまとめました。
| キャリア段階 | 年収目安(税込) | 補足 |
|---|---|---|
| 初期研修医(1年目) | 約300~450万円程度 | 勤務先により大きく異なる(大学病院は低め) |
| 初期研修医(2年目) | 約310~500万円程度 | 同上。2年目にやや昇給 |
| 後期研修医(専攻医、30歳前後) | 約650~850万円 | 地域・診療科で差あり。アルバイト解禁で収入増も |
| 勤務医(病院勤務医・平均) | 約1,461万円 | 20代~60代病院勤務医の平均。役職等で大きく変動 |
| 開業医(クリニック院長・平均) | 約2,631万円 | 個人クリニック院長の平均。経費控除前の売上 |
研修医のうちは年収300~500万円程度と、同年代の一般職よりは高めですが贅沢できるほどではありません。初期研修は大学病院だと低く、民間病院だと高めという傾向があり、地域的には医師が少ない地方ほど給与が高い傾向があります。後期研修医(いわゆる専攻医、卒後3〜5年目)になると一人前の戦力とみなされ給与が大幅アップし、平均650~850万円ほどになります。さらに専門医資格取得後の勤務医として経験を重ねると、役職や専門科にもよりますが30代以降で年収1,000万超えは珍しくありません。病院勤務医全体の平均では約1,461万円とのデータがあります。
しかし収入が増える一方で、ライフステージごとの支出も増えていきます。例えば30代で結婚・出産すれば家族の生活費や住居費、育児費がかさみます。40代以降は子どもの教育費が本格化し、私立校や大学に進学すれば年間数百万円単位の学費負担が生じます。さらに医師は忙しく浪費しがちという声もあり、収入に比例して支出も膨張しやすい職業です。したがって若手の頃から支出コントロールを身につけておくことが極めて重要です。
一方、将来開業医になる場合は収入モデルが大きく異なります。クリニック院長の平均年収は約2,631万円と、勤務医平均の1.8倍ほどという調査があります。高収入に見えますが、開業医は医院経営のための人件費・設備費など経費負担も大きく、手取り収入は売上(年収)から経費を差し引いた額になります。つまり個人の可処分所得ベースでは、成功している開業医でも勤務医と極端な差がつくわけではない点に留意が必要です。また開業には初期投資の融資返済もあり、軌道に乗るまでは経営リスクも伴います。
以上を踏まえると、「医師は一生で何億円も稼ぐからお金に困らない」と油断するのは禁物です。試算では勤務医が30年間働いた場合の生涯年収はおおよそ4億2,000万円程度と言われます。一見莫大ですが、ここから所得税・住民税・社会保険料などで2~4割差し引かれ、さらに住宅ローンや生活費、子どもの教育費などを支出していけば、実際に手元に残る資産は決して無限ではありません。特に複数の子どもを育てる場合や開業資金を準備する場合、計画なしでは途中で家計が立ち行かなくなる恐れもあります。したがってキャリア初期から生涯の収支バランスを意識し、収入が増えた後も堅実なプランニングを続けることが大切です。
住宅プラン:賃貸 vs 購入、そして医師ローン
医師は比較的早いうちにマイホーム購入を検討しやすい職業と言われます。高収入・信用力があるため、金融機関から住宅ローンを借りやすいからです。特にドクターローン(医師ローン)と呼ばれる医師向けの住宅ローン商品では、頭金なし・高額融資・低金利などの優遇が受けられるケースも多く、若手医師でも億単位のローン審査に通りやすい傾向があります。実際、研修医2年目(26歳)で1億円の住宅ローンを組んだ医師もいるほどで、「医師免許は最強の信用」と言われるゆえんです。
借りられるからといって安易に高額な住宅ローンを抱えるのはリスクもあります。ここでは賃貸と購入それぞれのメリット・デメリット、および医師ローン利用時の注意点を整理します。
賃貸住宅のメリット・デメリット
- メリット: 初期費用が敷金・礼金程度で済み、転勤や引越しが容易。住宅の修繕や維持管理は大家負担で手間がかからず、ライフステージに応じて住み替えできる柔軟性があります。研修医は将来的に専門研修や勤務先異動で転居の可能性があるため、賃貸は合理的な選択です。
- デメリット: 家賃は払い続けても自分の資産にはなりません。また所得に応じて住居のグレードを上げがちで、将来的に住宅ローン返済より家賃の方が割高になるケースもあります。ペット飼育やリフォームなど制約もあります。
持ち家(住宅購入)のメリット・デメリット
- メリット: ローンを完済すれば土地・建物という資産が残ります。超低金利の現在ではローンの金利負担も小さく、住宅ローン減税など税優遇も受けられます。医師はローン審査が有利なため、自己資金が少なくても希望の物件を購入できる可能性が高いです。持ち家なら内装の自由も利き、心理的な安定感を得られる人も多いでしょう。
- デメリット: 巨額のローンを組むこと自体がリスクです。勤務先が変わり転居したい場合に不動産をすぐ売却できるとは限りません(売却損の恐れも)。また固定資産税や修繕費など持ち家特有のコストもかかります。医師ローンでは1億円以上の融資も可能ですが、借入可能額=返済可能額ではありません。特に開業を予定している場合、開業資金の借入と住宅ローンが重なると返済負担が非常に大きくなるため注意が必要です。
医師ローンの特徴として、一般的な銀行では年収の5~7倍(医師なら7,000万~1億円程度)が融資目安ですが、医師向け融資ではそれ以上の高額融資枠が設定されることがあります。例えば医師信用組合では上限2億円程度のプランも存在します。このような優遇により若手医師でも広い戸建てや高額マンションを購入しやすい環境にあります。ただしローン審査は基本的に過去の収入実績に基づくため、研修医のように勤務実績が浅い場合は希望額満額の融資が出ないこともあります。将来の高収入が見込まれても、「これまでいくら稼いだか」が重視されるからです。
結論として、研修医の段階では無理に持ち家を急ぐ必要はありません。まずは勤務地や将来設計が定まるまで賃貸で柔軟に過ごし、十分な頭金と生活防衛資金が貯まってから購入を検討しても遅くないでしょう。住宅購入を考える際は、医師ローンの甘い誘惑に乗りすぎず「計画的で無理のない返済計画」に徹することが重要です。家は人生で最大の買い物です。将来の収入見通し、家族構成、ライフプランを踏まえて賃貸か購入か慎重に判断しましょう。
大学院進学の影響:収入・学費・キャリアへの価値
研修医を終えた後、大学院に進学して医学博士号を取得する道を選ぶ医師もいます。研究医を志したり専門領域の学究を深めたりするためですが、大学院進学は収入面や時間面で大きな投資となります。その影響と価値を整理します。
収入・学費面の影響
大学院生(医局の大学院進学組)になると、一般的には収入が減少します。大学院在学中は病院勤務の比重が減り、大学から支払われる給与は助手相当の月額に限られるケースも多いからです。とはいえアルバイト(外勤)が解禁される身分でもあるため、空いた時間に他院で当直バイトや外来バイトを積極的に入れれば、むしろ在学中に高収入を得る人もいます。ある大学院生の例では「税込み年収700~900万円ほど」で、長期休暇に高額バイトを詰め込んだ月は月収100万円を超えることもあったといいます。つまり大学院進学=一律に貧困というわけではなく、本人の働き方次第では一定の収入を維持することも可能です。
一方で学費も考慮が必要です。国公立大学院であれば年間約60万円前後、私立医大の大学院だと年間100万円以上の学費がかかる場合もあります。勤務医としてフルタイム働けば得られたはずの機会収入の損失も含めると、大学院進学による4年間のコストは金銭面・時間面で決して小さくありません。奨学金を利用する手もありますが、新たな借金になる点には注意しましょう(すでに医学部時代の奨学金返済がある人は二重ローンに要注意)。
キャリアへの価値・メリット
医学博士号(いわゆる「医学博士」)を取得する意義は人それぞれですが、一般に以下のようなメリットが語られます。
- 専門性の向上: 大学院で研究に取り組むことで、そのテーマ分野の専門知識・技術が飛躍的に高まります。臨床の現場でも視野が広がり、自信にもつながるでしょう。研究成果を臨床応用できれば、ひいては患者ケアの質向上や収入アップにつながる可能性もあります。
- 研究スキルの獲得: 論文作成や研究プロジェクトの経験を通じて、批判的思考や問題解決能力が身につきます。医学は一生勉強と言われますが、研究を経験することで「最新知見を自ら生み出す側」に回れるのは大きな強みです。向いていると思えば博士号取得後も研究職の道を進むことも可能です。
- キャリア選択肢の拡大: 医学博士を持っていることで、将来大学教授や病院長などアカデミア系・マネジメント系のポストに就く道が開けます。医局での出世にも有利とされる場面があります。また臨床一筋では将来体力的に厳しくなった場合にセカンドキャリアの選択肢が限られますが、学位があれば教育者・研究者・製薬企業のメディカル職・行政の専門職など、臨床以外の活躍の場も広がります。
反対に「医学博士は収入に直結しない」という指摘もあります。実際、医学博士号そのものがあることで医師としての給料が増えるケースはほぼなく、求人でも待遇差は見当たりません。そのため「足の裏の米粒」(取らないと気になるが取っても食えない)とも揶揄されます。要は学位はあくまで学術的称号であり、臨床医の必須資格ではないのです。現状では初期研修後に大学院へ進む医師はそれほど多くなく、多くの若手医師にとって「無くても困らない」ものと言えます。
まとめると、大学院進学はキャリアアップに資する一方で金銭的リターンは間接的です。メリットを最大化するには「将来こうなりたい」という明確な目的意識が重要でしょう。「研究が好き」「将来教授になりたい」など強い動機があるなら、その投資価値は大きいです。一方「何となく肩書きが欲しい」で進学すると、収入減のわりに得るものが少ないかもしれません。進学を迷う場合は、指導教官となる先輩医師や同僚とよく話し合い、自分のキャリアプラン全体で判断しましょう。また進学するにしてもバイトで補填する計画や奨学金・学費免除制度の検討など、経済面の対策を取った上で臨むことをおすすめします。
子どもの教育費:将来を見据えた備え
医師の家庭にとって、子どもの教育費は大きな支出イベントです。特に「自分の子も医学部に…」と考える場合、その費用は莫大になります。文部科学省の調査などをもとに試算されたモデルケースによれば、保育園から医学部卒業まで子ども一人にかかる教育費用は全て公立でも約1,000万円、全て私立なら4,000万円超に達します。例えば「小学校以外私立」「高校大学のみ私立」など中間的なパターンでも2,000~3,000万円台が見込まれます。もちろん進学先や浪人の有無で変動しますが、最低でも1,000万円、医学部など高額進路なら4,000万円というのが一つの目安になります。
これほどの教育資金を一度に用意するのは容易ではありません。そのため多くの家庭では計画的な積立によりコツコツ備えています。医師家庭の場合、高収入ゆえ「なんとかなるだろう」と後回しにしがちですが、直前になって慌てないよう早めの対策が肝心です。以下に主な教育資金準備の方法を紹介します。
- 学資保険の活用: 教育費準備専用の保険商品です。子どもが小さいうちから保険料を払い、高校・大学入学時などに満期保険金を受け取れます。保険商品によりますが、多くは払込総額より受取総額の方がやや多く設定されており、銀行預金より有利な利回りとなる場合があります。強制的に積立できるため「つい使ってしまう」心配がないのも利点です。さらに契約者である親が死亡・高度障害になった場合、以後の保険料支払いが免除されつつ満期金は予定通り受け取れる保障が付いており、親に万一のことがあっても教育資金を確保できる安心感があります。
- 積立預金・ジュニアNISA等: 毎月一定額を銀行の積立定期預金や、2023年まで利用できたジュニアNISA(未成年者口座の非課税投資枠)で積み立てる方法です。預金であれば元本割れリスクなく確実ですが超低金利のため増えません。一方ジュニアNISAや今後の新NISA枠を使って子ども名義または親名義で教育資金を投資運用すれば、高校卒業までの18年間など長期で運用益非課税のメリットを享受できます。例えば毎月2万円を年利5%で18年運用できれば元本432万円に対し約200万円の利息が得られます(非課税なら丸ごと受取可能)。ただしリスク資産なので元本割れもあり得る点、また必要時期に確実に現金化する計画が重要です。株価暴落の直後に学費が必要、という事態は避けねばなりません。
- 奨学金や教育ローン: 準備が間に合わない場合、最終手段として日本学生支援機構の奨学金(大学進学時に学生が借入)や、日本政策金融公庫の国の教育ローン(保護者が借入)を利用するケースもあります。奨学金は利息の有無や返還義務に注意が必要です(医師家庭の収入だと無利子は難しく、有利子奨学金になる可能性が高いです)。教育ローンは上限350万円(一定条件下で450万円)を低金利で借りられます。いずれも借金には違いないため、可能であれば避けたいところですが、最悪子どもの進路を諦めさせないためのセーフティーネットとして頭に入れておきましょう。
ポイントは、早ければ早いほど準備が楽になることです。子どもが生まれたらすぐにでも教育資金の積立を始めるのが理想です。例えば学資保険や積立投資を18年〜22年かけてコツコツ続ければ、毎月の負担を抑えながらまとまった額を用意できます。反対に高校入学直前から慌てて貯めようとしても期間が短く大変です。お子さんの将来の選択肢を広げてあげるためにも、「まだ先の話」と思わず少額からでも早めにスタートしましょう。
保険の活用:生命保険・医療保険・その他
最後に、医師家庭の保険加入について考えてみます。日本には公的医療保険・年金制度が整っているとはいえ、民間の生命保険や医療保険で備えることも大切です。特に一家の大黒柱である医師本人に万一のことがあれば、残された家族の生活や教育を支える保障が必要になります。また医師特有の保険として医師賠償責任保険(いわゆる医療訴訟に備える保険)も重要です。それぞれどのように考えるべきか整理しましょう。
生命保険(死亡保障)
生命保険は、被保険者が死亡または高度障害状態になった場合に所定の保険金が支払われる保険です。医師ご本人に万一のことが起きた場合、遺された家族の生活費や住宅ローン、お子さんの教育費などをカバーできるよう十分な保険金額を設定する必要があります。逆に言えば独身で扶養家族がいない研修医であれば、高額な死亡保障は必ずしも必要ありません。結婚や出産などライフステージの変化に応じて見直しましょう。
医師の場合、勤務先で団体生命保険や共済に加入できるケースもありますが、それだけで足りない場合は民間の保険を検討します。特に住宅ローンを組む際には団体信用生命保険(団信)に加入するため、住宅ローン残高については生命保険でカバーされます。残された遺族の生活費・教育費は、夫婦共働きかどうか、配偶者の収入、子どもの人数と年齢などを踏まえ、必要保障額を算定しましょう。必要保障額の目安は「遺族が独立するまでの生活費+住宅ローン等の債務+教育費−遺族年金等公的給付−配偶者の収入」などと計算できます。
保険商品としては、一定期間だけ大きな保障を確保できる定期保険が子育て期には適しています。掛け捨てですが保険料が安く、大きな保障額を用意しやすいメリットがあります。一方、一生涯保障が続く終身保険は貯蓄性がありますが保険料が高額です。医師は比較的高収入なので貯蓄でカバーし、「掛け捨てでも必要な期間だけ大きな保障」を確保する割り切りも大切です。
医療保険・がん保険
医療保険は、病気やケガで入院・手術した際に給付金が出る保険です。日本は高額療養費制度があり、公的医療保険で自己負担は収入にもよりますが月数万円程度に抑えられます。そのため、医療保険は必ずしも全員に必要ではないという意見もあります。貯蓄が十分あれば数万円〜十数万円の治療費は自己負担できますし、医師であれば医療の実情に明るい分「不要な特約まで付けない」など取捨選択がしやすいでしょう。実際「医師は民間医療保険に入らない人も多い」と言われます。
しかしながら、がん治療の先進医療費や長期の入院による収入減など、公的保障で賄いきれないリスクも存在します。そのためがん保険や先進医療特約で数百万円の一時金が出る備えをする医師もいます。また医師自身が病気や怪我で働けなくなった場合の就業不能保険(所得補償保険)も選択肢です。公的障害年金だけでは高額所得者の収入減をカバーしきれない可能性があるため、特に開業医など代わりがいない場合は検討の価値があります。
保険料とのバランスになりますが、一般論として「貯蓄で備えられないリスク」に絞って保険でカバーするのが賢明です。貯蓄で十分対応できる小さなリスク(数万円程度の医療費など)は敢えて保険に入らず、自分で資金準備しておく方がトータルで経済的とも言えます。
医師賠償責任保険(医師向けの損害賠償保険)
医療行為に伴う万一の訴訟リスクに備える医師賠償責任保険(医師賠責)は、必須の職業保険です。勤務医であれば病院が加入していますが、それとは別に個人で加入する医師も多く、ある調査では約7割の医師が勤務先の有無に関わらず個人で医師賠償責任保険に加入しているとの結果もあります。保険料は年数万円程度ですが、万一数千万円規模の賠償になった場合に備えられる安心料と考えれば妥当でしょう。開業医はもちろん、勤務医でも非常勤先では病院の賠償保険が及ばないケースもあるため、自己防衛のために加入を検討してください。
その他の保険・備え
- 個人年金保険: 将来の年金に備えて一定期間保険料を払い、60歳以降に年金を受け取るタイプの保険です。貯蓄性がありますが手数料分リターンは目減りします。税制適格特約があれば所得控除メリットがありますが、現在は新規の個人年金控除枠は廃止されています(過去契約は適用)。
- 障害特約: 生命保険に付加して、所定の高度障害時に保険金が出るもの。これは実質生命保険と同じく必須級です。付け忘れないようにしましょう。
- 所得補償保険: 前述の就業不能保険に類似。公的障害年金や病院の休職補償では不足する収入をカバーできます。保険料と保障額のバランスを見て加入を検討してください。
- 配偶者や子どもの保険: 配偶者にも収入がある場合はお互い保険を掛け合うことでリスク分散できます。子どもの医療保険は手厚くする必要は薄いですが、学資保険に医療特約が付く商品もあります。
保険は入りすぎても保険料の無駄になります。実際、あるアンケートでは「2割超の医師が月3万円以上もの保険料を払っている」とのデータもあります。高収入だからといって保険漬けになるのは本末転倒です。必要な保障に絞り込み、公的保険や貯蓄とのバランスを考えて最適なプランを組みましょう。信頼できる保険外交員やFPに相談するのも一つですが、医師はカモにされやすい面もあるので自分でも勉強した上で判断することが大切です。
金融リテラシーを身につけるには
最後に、根本的なテーマである金融リテラシー(お金の知識・判断力)の高め方について触れます。残念ながら日本の学校教育ではお金の授業はほとんどなく、医師になる過程でも経済や税金の教育は皆無です。そのため多くの医師は社会に出て高収入を得てもお金の管理に不慣れで、「医者はマネーリテラシーが低い」と言われがちです。実際、忙しさも相まって資産運用や税務を人任せにし、詐欺的な投資話に乗って大損してしまうケースも散見されます。こうした事態を避けるためにも、医師自身が金融知識を身につけ主体的にお金と向き合うことが重要です。
マネーリテラシー向上のポイント
- 書籍や講座で体系的に学ぶ: 幸い近年は医師向けのマネー本やセミナーも充実しています。「医学生・若手医師のためのお金の教科書」のような入門書から読み始め、資産運用、税金、保険、不動産など一通りの基礎知識を学びましょう。新人研修でファイナンシャルプランニング講座を設けている病院もあります。ネットでも信頼できる情報源(専門FPや医師のブログ等)をフォローすると日々アンテナが立ちます。
- 身近な先輩に聞く: 医局の先輩医師でお金に詳しい人がいれば積極的に教えを乞うのも良いでしょう。同じ職業だからこそリアルなアドバイスが得られます。「勤務医はなぜマネーリテラシーがないのか?」と問題提起する医師もいるくらいで、逆に言えば意識が高い医師はしっかり勉強して資産形成に成功しています。そうしたロールモデルを見つけることも大切です。
- FP(ファイナンシャルプランナー)相談を活用: 医師専門のFP相談サービスもあります。第三者のプロに家計診断やライフプラン設計を依頼することで、自分では気づかなかった課題や解決策が見つかるかもしれません。ただしFPも営業目的の場合があるので、提案内容をうのみにせず自分でも理解・判断する姿勢は忘れずに。
- 少額でも投資や確定申告を実践: 経験に勝る教師はありません。例えば少額でも実際に投資信託を買ってみれば、経済ニュースや市場の動きにも関心が向き、学びが深まります。また医師2年目からは住民税や確定申告で節税を考える場面も出てきます。面倒がらず一度自分で確定申告書を作ってみると、税制度の仕組みがよく分かり今後の節税戦略にも役立ちます。
- アップデートを怠らない: 金融制度や税制は変化します。近年では新NISA制度開始や社会保険の適用拡大など医師の家計にも影響する改正が次々あります。日経新聞や経済雑誌の定期購読、あるいは厚労省や国税庁のウェブサイトチェックなどを習慣にすると、重要な変更を見逃さずキャッチできます。忙しい中でも月に1回は家計と資産状況をレビューし、必要があればリバランスや支出見直しを行いましょう。
医師としての専門知識を高めるのと同様に、お金の勉強も一生続くものです。マネーリテラシーを高めることは、単にお金を増やすためだけでなく人生の選択肢を広げ、精神的な余裕を持つことにもつながります。「将来への安心感」を得るためにも、ぜひ研修医の今から少しずつお金について学んでみてください。
まとめ
まとめ: 研修医から勤務医、そして必要に応じて開業医に至るまで、医師としてのキャリアとお金の問題は切り離せません。若手のうちに支出管理と貯蓄習慣を固め、制度を活用した資産形成をスタートすることで、将来の経済的自由度は大きく変わります。収入が増えても慢心せず支出をコントロールし、人生の各段階で予想される大きな支出(住宅・大学院・教育費など)に備えて計画を立てておきましょう。適切な保険で万一に備えつつ、医師ならではの高い信用力も上手に使いながら、堅実かつ賢明なお金の管理を心がけてください。研修医の先生方が安心してキャリアを積み、豊かな人生を歩めるよう、本記事がお金との向き合い方の一助になれば幸いです。
