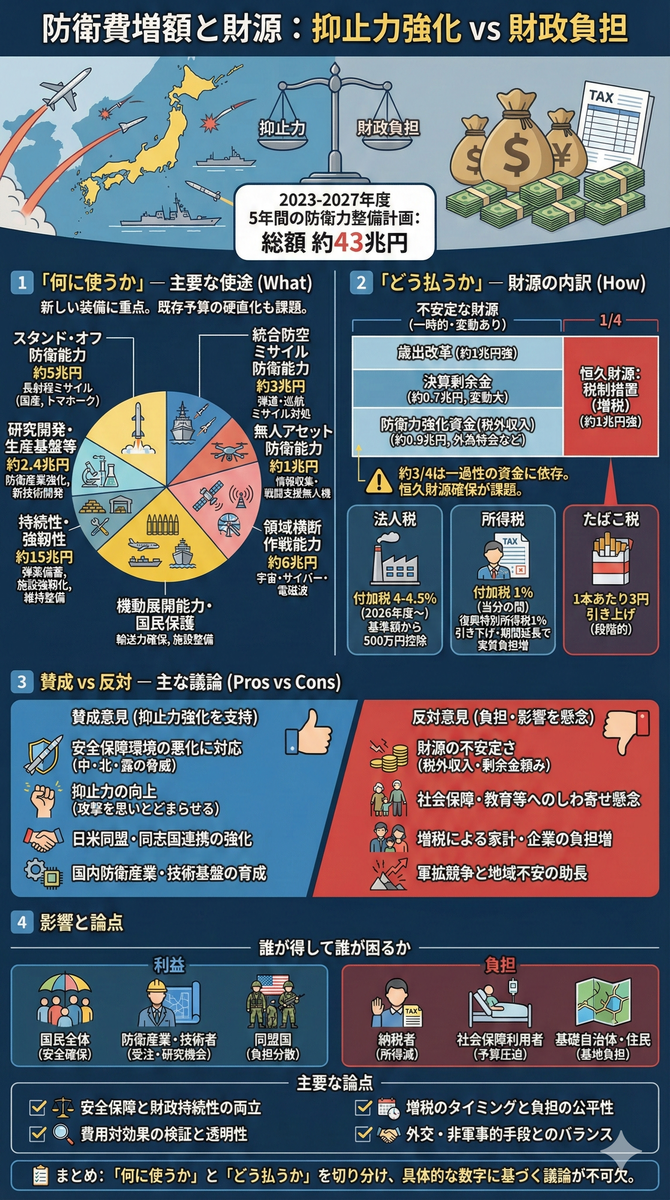
防衛費とは、防衛省が使う経費全般を指し、隊員の給与・食糧費(人件・糧食費)、過年度契約に基づく支払(歳出化経費)、装備品の調達・修理・基地対策などの物件費が含まれる。2027年度までの5年間の防衛力整備計画では支出総額が約43兆円に達する[1]。防衛費は毎年予算編成に拘束されやす
📑 目次
定義と背景
防衛費
防衛費とは、防衛省が使う経費全般を指し、隊員の給与・食糧費(人件・糧食費)、過年度契約に基づく支払(歳出化経費)、装備品の調達・修理・基地対策などの物件費が含まれる。2027年度までの5年間の防衛力整備計画では支出総額が約43兆円に達する[1]。防衛費は毎年予算編成に拘束されやすく、過年度契約による歳出化経費の比率が高いため柔軟性に欠ける[2]。
抑止力(よくしりょく)
抑止力とは、相手に「攻撃すると被害が大きくなる」と認識させて侵攻を思いとどまらせる力を指す。防衛省は、防衛力強化の目的は我が国への武力攻撃を思いとどまらせる抑止力の強化であり、特定の国に敵対するためではないと説明している[3]。
防衛力強化資金
防衛力強化資金とは、税外収入や決算剰余金を積み立て、必要に応じて防衛費に充てる資金である。2023年度の税外収入4.6兆円のうち1.2兆円を支出し、残り3.4兆円をこの資金に繰り入れて翌年度以降の財源とした[4]。資金は一般会計に属し、財務大臣が管理する[5]。
抑止強化と財源問題
政府は安全保障環境の悪化を受け、2023~2027年度の5年間に防衛力を抜本的に強化する計画を策定し、支出額43兆円程度、契約額43.5兆円程度と見積もった[1]。この大幅増額に対し、財源は①歳出改革、②特別会計剰余金などの税外収入と決算剰余金、③法人税・所得税・たばこ税の増税でまかなう方針である[6]。増税の実施時期や負担のあり方を巡り与野党内でも議論が続いている[7]。
「何に使うか」― 防衛力強化の用途
防衛省は5年間の整備計画で、防衛力を七つの分野に分類し、重点的に資金を投じる。以下は財務省資料に基づく主要事業と5年間の契約額(概算)[8]。
| 防衛力強化の分野 | 5年間の契約額(概算) | 主な内容 |
|---|---|---|
| スタンド・オフ防衛能力 | 約5兆円 | 相手の射程外から対処する長射程ミサイル(国産スタンド・オフ・ミサイルやトマホークの導入)など[8]。 |
| 統合防空ミサイル防衛能力 | 約3兆円 | 弾道ミサイル・巡航ミサイルに対処する能力を強化(迎撃ミサイル、新型レーダー)[8]。 |
| 無人アセット防衛能力 | 約1兆円 | 無人機による情報収集や戦闘支援を強化[8]。 |
| 領域横断作戦能力 | 約6兆円 | 宇宙・サイバー・電磁波、陸海空を横断した作戦を強化。宇宙領域の衛星やサイバー防御、航空機・艦船等の取得が含まれる[8]。 |
| 機動展開能力・国民保護 | 約2兆円 | 隊員や装備を迅速に展開する輸送力を確保し、国民保護のための施設や輸送手段を整備[8]。 |
| 持続性・強靱性 | 約15兆円(弾薬・維持整備・施設強靱化等の合計) | 弾薬や誘導弾の備蓄(約2兆円)、装備品の維持・整備・可動確保(約9兆円)、基地などの施設強靱化(約4兆円)に重点配分[9]。 |
| 研究開発・生産基盤等 | 約2.4兆円 | 国内防衛産業の生産基盤強化(0.4兆円)、新技術の研究開発(1兆円)、基地対策や教育訓練費など[10]。 |
このように増額された防衛費はスタンド・オフ能力やミサイル防衛など新しい装備に重点が置かれ、従来の人件・糧食費や既存装備の維持費を含めると予算の硬直化が強まる[2]。
「どう払うか」― 財源の内訳
増額分の主な財源は政府や研究機関の資料から以下のように整理できる。
| 財源メニュー | 2027年度時点の年間目標額(概算) | 詳細・根拠 |
|---|---|---|
| 歳出改革 | 1兆円強 | 非社会保障分野を中心に歳出を抑制して捻出する。政府は防衛費以外の歳出増を実質+1,500億円程度に抑えることで約1兆円を確保すると説明している[6]。 |
| 決算剰余金の活用 | 約0.7兆円 | 一般会計の決算剰余金(過去10年平均約1.4兆円)から半分程度を防衛財源に充てる[11]。年度により変動が大きく、安定性に課題があると指摘されている[12]。 |
| 防衛力強化資金(税外収入) | 約0.9兆円 | 特別会計剰余金や国有財産売却収入など税外収入を積み立てた資金。2023年度に4.6兆円の税外収入を確保し、1.2兆円を支出、残り3.4兆円を翌年度以降の財源として積み立てた[13]。主な内訳は外為特会からの繰入金3.1兆円、財政投融資特会からの繰入金0.6兆円、国立病院機構などの積立金返納0.1兆円、国有財産の売却収入0.4兆円[14]。 |
| 税制措置(増税) | 1兆円強 | 法人税・所得税・たばこ税を対象に防衛特別税を新設し、段階的に実施する。令和8年度(2026年度)から法人税に4%の付加税を課し、基準法人税額から500万円を控除[15]。所得税は税率1%分の付加税を課す一方で復興特別所得税を1%引き下げ課税期間を延長する[16]。たばこ税は1本あたり3円を段階的に引き上げる[16]。与党の税制調査会では2027年1月に所得税を1%付加し約2,000億円強を確保する案が議論されている[17]。 |
財務省はこれらの財源配分のうち、約3/4を歳出改革・税外収入・決算剰余金で賄い、残り1/4を増税で対応するとしている[18]。しかし経済の減速や税外収入の減少が起こると、計画通りの財源確保は難しくなるという指摘もある[19]。
賛成意見(抑止力強化を支持する主張)
安全保障環境の悪化への対応
防衛省は、中国・北朝鮮・ロシアが軍事力を増強し、ミサイル発射回数が急増するなど日本周辺の安全保障環境が戦後最も厳しく複雑になっていると説明する[20]。新たなミサイルや無人機に対応するため、スタンド・オフ能力や統合防空ミサイル防衛能力を強化する必要がある。
抑止力の向上
防衛力強化の目的は、武力攻撃を思いとどまらせる抑止力を高め、力による一方的な現状変更を困難にさせることにある[3]。日本が自らの意思と能力を示し続けることで、潜在的な侵略者に対して予防的な効果を持つとされる。
日米同盟・同志国との連携強化
憲法の制約の下でも、日米同盟の抑止力を強化し同志国との連携を深めることが安保環境の不安定化を抑える手段とされる[3]。兵站・情報・技術で協力し、自立的な防衛産業基盤を育てることで同盟国への依存を減らすという視点もある。
技術開発と産業基盤の維持
スタンド・オフ兵器や無人アセット等の調達は国内の防衛産業の受注拡大につながる。研究開発や生産基盤強化に約2.4兆円が投じられ[10]、関連企業や技術者の育成が進むと期待される。これにより技術流出を防ぎ、経済安全保障にも資するとの意見がある。
費用対効果の見直しと透明性の確保
防衛力強化計画は、事業の進捗・実効性を検証し、装備品の運用停止やコスト削減を含む合理化を進めることが求められている[21]。必要な投資に優先順位を付けることで国民の理解を得ようとする動きも賛成派の主張である。
反対意見(増税や他予算への影響を懸念する主張)
税外収入・剰余金への依存と財政の不安定化
防衛力強化資金の大半は、外為特会や財政投融資特会の剰余金、国有財産の売却収入といった一時的な税外収入から生み出される[13]。MURCは、税外収入の大部分は特別会計受入や日本銀行納付金であり安定的ではないと指摘し[22]、これを恒久財源とみなすと一般会計の他の経費が減少する可能性があると警告する[23]。
決算剰余金は年度による振れが大きい
決算剰余金は年度によって変動し、2009~2014年度は1兆円超だったが、2015~2017年度は1兆円未満である[24]。安定財源ではないため、防衛費増加を恒常化すると財政に予測不能な負担が生じる。
社会保障・他の政策領域への影響
2027年度までに防衛関係費は年8.9兆円に達し、2022年度比で約3.7兆円増加する[25]。一方、少子化対策や社会保障費の増加も避けられず、財源が足りなければ基礎的財政収支黒字化目標が先送りされる可能性が高い[26]。税外収入や剰余金を防衛に充てることで他分野の予備費や補正予算に回す資金が減り、公共サービスが削減される懸念もある。
増税による家計・企業への負担
防衛税制では法人税に4~4.5%の付加税を課し中小法人を除いて500万円控除後の法人税額に掛ける[16]。所得税には1%の付加税を当分の間課すが、復興特別所得税の税率を1%引き下げ期間を延長するため長期的には負担増となる[16]。たばこ税は1本当たり3円の増税となる[16]。与党の案では所得税1%付加で約2,000億円強の税収を見込む[17]が、賃金上昇が追いつかなければ可処分所得の減少を招き消費を抑制する可能性がある。
軍拡と地域不安の拡大
防衛費を対GDP比2%以上に引き上げれば日本の防衛負担は世界でも高い水準となる。軍備拡大が周辺国の対抗措置を誘発し軍拡競争を助長するとの懸念がある。防衛省は「特定の国を脅威とみなすわけではない」と説明している[3]が、外交努力や地域協力を通じた安全保障の方が費用対効果が高いと主張する声もある。
財政健全化目標との両立
政府債務残高がGDP比187%に達する中[27]、金利上昇が続くと国債費が増加し、財政規律が損なわれる。国債による防衛費の先送りは次世代の負担を増やすため慎重にすべきだとする意見が多い。
誰が得して誰が困るか
| 利益を得る主体 | 具体例 |
|---|---|
| 国民全体 | 安全保障環境の悪化に対応し、スタンド・オフミサイルや統合防空システムを整備することで国土が守られ、有事抑止が強まる。ミサイル防衛能力や無人機の投入は国家の生存に直結するため、多くの国民が恩恵を受ける。 |
| 防衛産業・技術者 | 長射程ミサイルなど高額装備の受注が増え、研究開発や製造の機会が拡大する。国内サプライチェーンが維持され、雇用が確保される。 |
| 同盟国・同志国 | 日本の能力向上により地域全体の抑止力が高まり、日米同盟に頼る負担が分散される。新設される政府安全保障能力強化支援枠組みにより、同盟国の防衛能力向上にも寄与する[3]。 |
| 負担が増す主体 | 具体例 |
|---|---|
| 基礎自治体・住民 | 自衛隊基地の拡張や弾薬庫整備により土地利用制限が広がる場合、生活環境の変化や防災体制への懸念が高まる。基地負担軽減策への予算が十分に確保されないと地元住民の不満が残る。 |
| 納税者 | 法人税・所得税・たばこ税の負担増により家計や企業の可処分所得が減少する。低所得層ほど所得税1%の付加は負担感が大きい。 |
| 社会保障利用者や教育・科学分野 | 税外収入や剰余金が防衛に充てられ、他分野への予算配分が抑えられると、公的医療や子育て支援、教育研究費などにしわ寄せが及ぶ可能性がある。 |
具体的なシナリオ例(当事者を想像する)
論点整理
安全保障の必要性と財政の持続性をどう両立するか
日本周辺の安全保障環境が急速に悪化しており、抑止力を高めるための投資は急務とされる。一方で、財源の多くが一過性の税外収入や決算剰余金に依存しており、恒久的な財源確保が課題である。歳出改革を進めつつ、社会保障や教育など他分野とのバランスをどう取るかが論点である。
増税のタイミングと負担の公平性
法人税・所得税・たばこ税への新税は2026年度以降段階的に実施される予定だが、景気動向や物価高騰、賃金上昇を踏まえて導入時期をどう設定するか議論が続く。低所得層や中小企業への影響を抑えるための控除や時限措置の設計も論点となる。
防衛費の使途の妥当性
スタンド・オフ能力やミサイル防衛といった高額装備の投資が抑止力向上にどこまで効果的か、費用対効果の検証が求められる。装備調達や維持管理の効率化、長期契約の適正な管理が重要である[28]。
外交・非軍事的手段との組み合わせ
軍備増強だけでなく、外交や経済協力による信頼醸成や危機管理メカニズムの整備も抑止力を高める要素である。防衛費増額が周辺国との軍拡競争を煽らないよう、透明性の高いコミュニケーションや国際的なルール形成への貢献が必要とされる。
世代間公平と将来負担
防衛費増額が長期化する場合、将来世代への債務負担や社会保障の削減に繋がる可能性がある。国債依存を抑え、将来の税負担に対する見通しを示すことが求められる。
