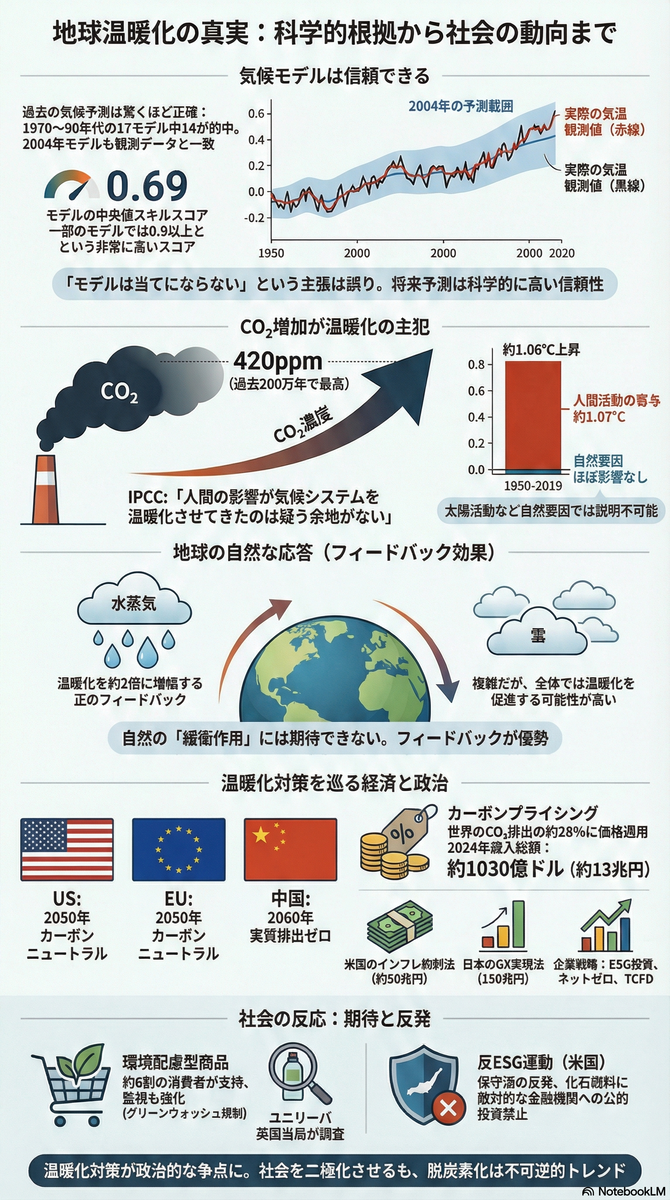
地球温暖化に関する過去の気候モデル予測は、概ね実際の気温上昇とよく一致していました。例えば、1970年代~1990年代に公表された17種類のモデルを検証した研究では、17モデル中14モデルがその後の実測気温の変化を「区別できないほど的中」させたと報告されています[1]。
1. 気温上昇予測の正確性
地球温暖化に関する過去の気候モデル予測は、概ね実際の気温上昇とよく一致していました。例えば、1970年代~1990年代に公表された17種類のモデルを検証した研究では、17モデル中14モデルがその後の実測気温の変化を「区別できないほど的中」させたと報告されています[1]。これら古いモデルの精度の高さは、温暖化への科学的理解がまだ限られていた時代に将来を正しく見通していた点で注目に値します[1]。現代の気候モデルは物理法則に基づき大気・海洋・陸面・氷床など地球システムを高精度に再現しており、モデル間の解像度やプロセス表現も飛躍的に向上しました。その結果、現在使用されているIPCC(気候変動に関する政府間パネル)の予測はさらに信頼性が高いと考えられています[2][3]。
気候モデルの予測精度を検証する際には、モデルが前提とした将来の温室効果ガス排出シナリオとのズレにも注意が必要です。過去の予測が観測と異なる場合、その多くはモデル自体の不備ではなく「現実の排出量が当初シナリオと異なった」ことによるものです[4]。そうした要因を補正すると、先述の研究では17モデル中14モデルが実際の温暖化幅を正確に予測していたことが確認されました[4][5]。さらに、モデルと観測の一致度(スキルスコア)を定量評価した結果、中央値は0.69で、一部のモデル(例:1980年代のハンセン博士のモデル)は0.9以上という非常に高い値でした[6]。
総じて、過去50年のモデルは地球平均気温の上昇を正しく捉えてきたと言えます。このことは「気候モデルは当てにならない」という主張に科学的根拠がなく、むしろモデルに基づく将来予測に信頼を置けることを示しています[3]。現在の最新モデルはさらに高精度であり、将来の温暖化見通しも過去以上に確かなものとなっています[3]。IPCC第6次報告書(AR6)でも、観測データとモデル計算が高い精度で一致しており、複数シナリオに基づく今世紀末の気温上昇予測も一貫性を持って提示されています[7][8]。以上より、気温上昇予測の科学的妥当性は総じて高く、「モデルは信用できない」という批判は当たらないと言えるでしょう[3]。
2. CO₂と気候変動の因果関係
大気中CO₂濃度の上昇と地球温暖化には明確な因果関係があります。CO₂は主要な温室効果ガスであり、その増加は地球の放射収支を変化させて気温を上昇させます(温室効果)[9]。産業革命以降、人間活動によってCO₂濃度は急増し、現在は約420ppmに達しており、これは少なくとも過去200万年で最多の水準です[10]。
この急激なCO₂増加に伴い、地球平均気温は19世紀後半から現在までに約1.1℃上昇しました[11]。IPCCは、「20世紀後半以降の地球温暖化の主な原因は人間活動による温室効果ガス増加である」と繰り返し評価してきており、最新のAR6では「人間の影響が気候システムを温暖化させてきたのは疑う余地がない」とはっきり断言しています[12]。
過去の観測データも、人為起源CO₂増加と気温上昇の強い関連を示しています。氷床コア分析によれば、氷期・間氷期のサイクルにおいてCO₂濃度と気温は密接に連動して変動してきました。現在の温暖化では、人為起源CO₂が主導的な役割を果たしています。気候モデルによる因果検証では、観測された20世紀以降の気温上昇は「自然要因のみ」のシミュレーションでは再現できず、「人為要因(温室効果ガス増加など)+自然要因」を含めて初めて観測データと整合することが示されています[11]。
太陽活動や火山噴火など自然要因の寄与は、10年規模で気温の一時的変動を引き起こすものの、数十年以上の長期トレンドではごく小さいか無視できるレベルであり、産業革命以降の地球温暖化にはほとんど影響していません[13][12]。実際、近年の太陽活動はむしろわずかに低下傾向にあり、温暖化を説明できるものではありません。一方、大気中CO₂濃度は前述の通り急上昇しており、その放射強制力(エネルギー不均衡を生む効果)は温度上昇と整合的です。
以上の科学的知見から、大気中CO₂増加が地球温暖化の主因であることは揺るがぬ事実と結論づけられています[12]。これは世界中の科学者の一致した認識であり、IPCC AR6でも「人間の影響による温暖化には疑う余地がない」と断定されています[3]。したがって、「気温上昇がCO₂増加を招いただけ」「自然の変動範囲内だ」といった主張は、現在利用可能な古気候データや観測・モデル研究の蓄積と照らして根拠を欠く神話に過ぎないと言えます[12]。
3. 自然の緩衝作用(フィードバック)
地球の気候システムには、温暖化を増幅したり抑制したりするフィードバック効果があります。主要なフィードバックとして水蒸気と雲、そしてそれに伴う降水(水循環)の変化が挙げられます。それぞれ最新の研究で明らかになってきた点を整理します。
水蒸気フィードバック(正のフィードバック)
大気の気温が上がると空気中に保持できる水蒸気量が増えます(※空気の飽和水蒸気量は温度上昇で指数的に増加する:クラウジウス–クラペイロンの関係)。水蒸気そのものが強力な温室効果ガスであるため、大気中水蒸気が増えると地球の放射収支はさらに温室効果が強まり、追加的な気温上昇をもたらします[9]。
雲フィードバック(正・負両面の複雑なフィードバック)
雲は太陽光を反射して地表を冷やす一方、地球放射を閉じ込めて暖める効果も持つため、その変化は気候に対して正にも負にも作用し得ます[15]。特に重要なのが低層の雲(層積雲など)です。低い雲は日射を宇宙空間に効率良く反射するため平衡気候では冷却要因ですが、温暖化時にこの下層雲量が増減すると温暖化の進行を抑制または増幅する働きを持ちます[15]。
最新の研究によれば、温暖化が進むと多くの地域で低層雲が減少する傾向が示唆されています[16]。これは雲が減って日射反射が減少するため正のフィードバック(温暖化の増幅)となります。一方、高層の巻雲などは温暖化で増えると地球放射の放出を妨げて暖房効果を持つため、これも正のフィードバックです。ただし雲については種類や場所によって作用が異なり、不確実性が大きい要素でした[16]。
近年は衛星観測や高解像度モデルにより雲変化のメカニズム理解が進みつつあります。例えば雲頂高度付近の乾燥空気との混合(エントレインメント)が下層雲量減少に寄与することを示す研究[17][18]や、氷雲と水滴雲の応答が打ち消し合うことで極端な感度を抑えるメカニズム[19]などが報告されています。
つまり「実はフィードバックが弱く温暖化しにくい可能性(ECSが低い)」というシナリオはもはや考慮しなくてよいことが示されたのです[20]。この背景には雲関連の研究進展があり、総合的に雲フィードバックもやや正の方向で働く可能性が高まったと考えられます[14]。それでも雲は依然として気候予測の不確実性要因ではありますが、少なくとも「強い負のフィードバックで温暖化が大幅に打ち消される」ことは最新の科学では否定されています[20]。
降水・水循環のフィードバック
温暖化により大気中の水循環も変化します。全球的には気温上昇に伴い蒸発量と降水量が増加し、水循環が活発化します[21]。大気が多くの水蒸気を抱えることで極端な豪雨の頻度・強度が増し、モンスーンの降雨パターンも強まる傾向と予測されています[22]。一方で地域によっては乾燥化が進み、干ばつの深刻化も報告されています[22]。
降水そのものは放射強制力に直接影響するわけではありませんが、例えば強い日射の下での蒸発増大は地表を冷やす効果(気化熱の吸収)を持つため、一部では「気候の負フィードバック」のように働くことも考えられます。しかしこの効果は主に地球内部でのエネルギー再分配に留まり、余分な熱は大気中で放出されて結局は放射として宇宙空間に逃げるまで温室効果に捕らわれます。つまり、蒸発・降水が増えても地球全体で見れば放射バランスが大きく変わらない限り温暖化は持続するのです。
総合的には、自然の「緩衝作用」として働く顕著な負のフィードバックは確認されておらず、水蒸気・雲・降水の変化は温暖化を一層進めたり気候を変動させたりする方向に作用すると考えられています[16][21]。このため、仮に人間が温室効果ガス排出を削減しなければ、自然の働きだけで温暖化が勝手に収まることは期待できないというのが科学的な見解です。
4. 地球温暖化の経済的・政治的側面
地球温暖化への対策は、各国政府の政策や市場メカニズム、企業戦略に大きな影響を与えています。このセクションでは、日本・米国・グローバルの状況を概観し、政策手段(炭素税・排出取引制度等)や経済への影響、企業の対応戦略について整理します。
国際的な気候政策の枠組み
2015年採択のパリ協定により、各国は温暖化対策の国別目標(NDC)を掲げ、地球平均気温上昇を産業革命前比で「2℃未満、できれば1.5℃以内」に抑えることを長期目標としました。日本は2030年までに2013年比46%削減、2050年カーボンニュートラル(実質排出ゼロ)を目指すと宣言しています。同様に米国も2030年までに2005年比50-52%削減、2050年カーボンニュートラルを掲げ(バイデン政権下)、EUも2030年に1990年比55%削減・2050年気候中立を法制化しました。中国も2060年カーボンニュートラル、インドは2070年といったように、世界の主要排出国が長期脱炭素目標を表明しています。
炭素税・排出量取引制度(カーボンプライシング)
経済的手段として、CO₂排出に価格をつける政策が世界各地で導入されています。2025年時点で世界78の制度(炭素税43、排出取引ETS 35)が運用中で、これらの制度が存在する国・地域は世界GDPの約65%を占めます[23][24]。
| 地域・国 | 制度種別 | 炭素価格水準 |
|---|---|---|
| EU排出量取引制度 | ETS | €80-100/トン(約1.2~1.5万円) |
| スウェーデン | 炭素税 | 約160ドル/トン(世界最高水準) |
| ポーランド | 炭素税 | 約0.1ドル/トン |
炭素価格は地域により様々です[25]。実質的に温暖化対策に十分な水準(2020年時点で40~80ドル/トン、2030年までに50~100ドル/トンが必要と提言[26])で価格付けされている排出は、全排出量のわずか約20%に留まるとの分析もあります[26]。それでもカーボンプライシングのカバー範囲は年々拡大しており、2024年には世界の約28%のCO₂排出が何らかの価格付けの対象となりました[27]。
特に中国は2021年に全国規模の排出取引制度を開始し、当初は発電部門のみでしたが2025年には製鉄・セメント・アルミ等にも拡大して世界最大のETSとなっています[27]。日本でもこれまで森林吸収分に充てる地球温暖化対策税(約289円/トンCO₂)などがありましたが、近年「GX(グリーントランスフォーメーション)リーグ」と呼ばれる排出取引の試行を経て、2026年から企業参加が義務となる排出量取引市場(GX-ETS)の本格稼働を予定しています[28]。
米国は連邦レベルでの炭素税や全国ETSは導入されていませんが、州レベルではカリフォルニア州や東海岸11州(RGGI)で排出取引が運用されています。またカーボンプライシングによる収入も注目され、2024年には世界全体で約1030億ドル(約13兆円)の歳入が各国政府にもたらされました[29]。この財源は再生可能エネルギー支援や低所得者への還元に充てられるケースも多く、約56%が気候変動対策や環境保全に使われ、25%程度が家計や企業への補助(減税含む)に回されているとの分析があります[30]。
各国の政策と経済影響
炭素価格以外にも、多様な政策手段が展開されています。再生可能エネルギーの推進は主要な柱で、再エネ電力比率目標や固定価格買取(FIT)制度・入札制度、電気自動車(EV)普及目標、省エネ基準強化などが各国で実施中です。EUはグリーンディール政策の下、2035年までに新車販売をEV等ゼロエミッション車に限定する方針を打ち出しました。
ただし米国の国際公約は「50-52%減」であり、更なる追加策が必要と指摘されています[32]。日本も2023年にGX実現法を制定し、10年間で150兆円規模の官民投資を誘導する計画です。
こうした政策の経済面への影響については、「コスト負担が重い」との懸念も一部にありますが、再エネ技術の低コスト化や省エネの進展により緩和策によるGDP成長率への悪影響は小さいとする研究が多くなっています。また長期的には気候変動被害を回避できるメリットが勝り、クリーン技術市場の創出による経済波及効果も期待されています。
企業戦略と市場の動向
気候変動は企業経営にも大きなインパクトを与えています。多くのグローバル企業が「2050年ネットゼロ」(自社からの排出実質ゼロ)を宣言し、中間目標として2030年前後の大幅削減計画を立てています。例えばマイクロソフトやアップルなどはサプライチェーン全体でカーボンニュートラルを目指し、トヨタやホンダなど日本の大手メーカーも電動車へのシフト戦略や生産現場の脱炭素化を加速しています。
こうした戦略は一面で企業価値向上策でもあります。投資家の間ではESG投資(環境・社会・ガバナンス重視の投資)が拡大し、気候リスク情報の開示を求める声も強まっています。金融安定理事会によるTCFD提言(気候関連財務情報開示タスクフォース)に沿って、多くの企業が自社の気候リスクや温室効果ガス排出量を開示し始めました。
一方、炭素集約的産業では移行リスク(気候政策で経営環境が厳しくなるリスク)が高まっており、エネルギー企業は再生エネや水素など新分野への事業転換を模索しています。総じて、企業レベルでは「温暖化への対応」がコスト要因であると同時にイノベーションと競争力強化の機会とも捉えられてきています。
5. 社会的・政策的な動向と議論
地球温暖化をめぐる社会の動向として、環境を売りにした商業戦略と、それに対する批判や反動について取り上げます。特に近年は「エコ」を強調した高価格商品やマーケティングが増える一方、主に米国で気候・環境への取り組みに反発する動き(反ESG運動など)が顕在化しています。
環境訴求による商業戦略(グリーンマーケティング)
消費者の環境意識の高まりを背景に、企業は製品やサービスを「環境に優しい」「サステナブル」とアピールする戦略を積極的に展開しています。調査によれば「多少値段が高くても環境配慮型の商品を購入したい」と考える人は全体の約6割にも上ります[34]。このため、有機食品、エコ家電、EV車、プラスチックフリー製品など、環境メリットを訴求するプレミアム商品が市場で存在感を増しています。
例として、2023年には英国の競争・市場庁(CMA)がユニリーバ社の製品に対する環境訴求表示について正式調査を開始しました。これは「日用品分野での環境メリット表示が消費者を誤解させていないか」を確認するもので、実質を伴わない環境宣伝(グリーンウォッシュ)の是正が目的とされています[35]。また英国金融当局(FCA)は金融商品のサステナビリティ表示に基準を設けるなど、環境ラベルの信頼性向上に向けた施策も進んでいます[36]。
日本でも消費者庁が企業の環境広告ガイドラインを策定し、曖昧な表現(例:「地球にやさしい」等)の乱用を防ぐ取り組みを始めています[37]。こうした規制強化は、真に環境配慮型の商品・企業が不当に疑われることなく適正に評価されるためにも重要です[38]。
反発・対抗策(米国における動向を中心に)
一方で、企業や行政による温暖化対策やESG重視の動きに対し、「政治的に偏りすぎだ」「経済に悪影響だ」との反発も近年表面化しています。特に米国では気候変動やESG投資が文化戦争(カルチャーウォー)の争点となりつつあります[39]。保守派(共和党側)を中心に「気候危機は誇張だ」「脱炭素は行き過ぎだ」とする主張が広がり、実際にいくつかの州で対抗的な法律が成立しています。
| 州 | 施行年 | 法律の内容 |
|---|---|---|
| テキサス州 | 2021年 | 州政府の年金基金など公的機関が「化石燃料に敵対的」とみなした企業やファンドに投資することを禁止[40] |
| フロリダ州 | 2023年 | 「公的年金の運用でESG要素を考慮してはならない」と定める反ESG法が成立[41] |
こうした動きの背景には、「ESG重視=化石産業や地元経済への攻撃」と捉える政治的姿勢があります。保守派政治家の中には、環境・多様性・企業統治といったESGの取り組みそのものを「リベラルの押し付け」と敵視する向きもあり、ESGという言葉自体が政治的対立を生むレッテルになってしまいました[42]。
その影響で、米国の大手企業や資産運用会社の中には実質的なサステナ戦略は続けつつも「ESG」という用語の使用を避ける例も出ています[42]。実際、世界最大の資産運用会社ブラックロックのCEOは2023年に「もはやESGという言葉は使わない」と宣言し、コカ・コーラ社なども報告書の名称からESGの文字を外すなどの対応をしています[43]。
もっとも、たとえ連邦政府が消極姿勢に転じても、州政府や民間セクターの取り組みまで止まるわけではないとの見方もあります[45]。例えばカリフォルニア州など多くの州・都市は独自に再エネ拡大やEV普及を推進しており、巨大企業もサプライチェーン全体での脱炭素をグローバルな競争要件として動かざるを得ません。実際、ESG批判が高まる中でも、企業は表現を工夫しながら「責任ある経営」を追求し続ける必要に迫られています[39][46]。
米国以外では、欧州で一部ポピュリスト勢力がグリーン政策を「国益を損なう」と批判する動きもありますが、EU全体の政策枠組み(Fit for 55や気候法)は堅持されており、企業もそれに沿った対応を進めています。一方ロシアや中東産油国などでは気候問題への関心が低く、化石燃料ビジネスを守る姿勢が強い状況です。
このように、温暖化対策をめぐる社会・政治的対立は各国で温度差がありますが、長期的な地球規模の課題として対策強化の流れ自体は不可逆的に進んでいます。むしろ企業や自治体レベルでは、気候変動への無策が市場で淘汰リスクとなりつつあり、たとえ政治的逆風が一時的に吹こうとも「脱炭素化」という大局的トレンドは揺らがないとの見方が一般的です[39]。今後求められるのは、社会の合意形成を図りつつ公正で効果的な温暖化対策を進めることであり、科学的知見に基づいた冷静な議論と長期的視野での政策運用が重要となるでしょう。
