作者コメント
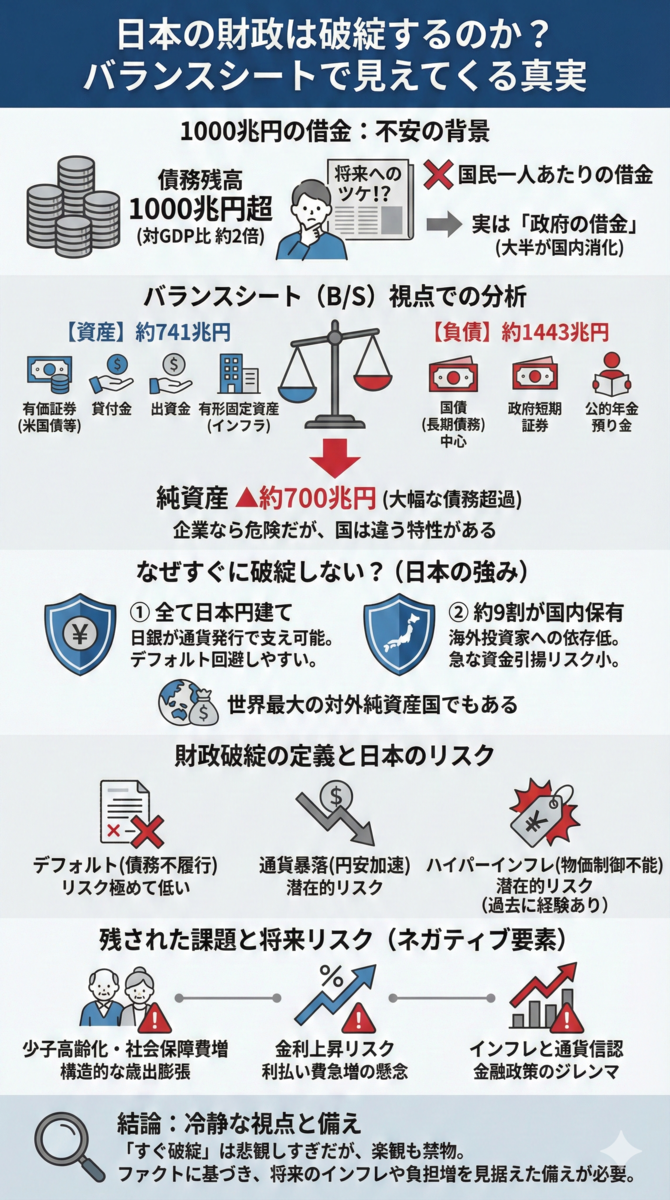
日本の財政に関して、債務超過で破綻するかも!みたいな報道をみると不安になりますね。バランスシートでみると破綻するリスクはかなり低いです。だからといって借金を続けていれば円の信用がなくなり、インフレ、金利上昇がすすみ結果的に国民生活は苦しくなります。社会保障費が今後も膨らむ構造なので、何かしらの改革は必要になりそうです。
📑 目次
1000兆円の借金:日本の財政破綻論が語られる背景
日本の財政についてニュースで「国の借金」という言葉を聞くと、不安になる人は多いでしょう。政府の債務残高(国債などの合計額)はすでに1000兆円を超えており、これは日本の年間GDP(国内総生産)の約2倍にも達します[1]。国民一人あたりに換算すると800万円以上の借金を背負っている計算になり、主要先進国の中でも突出して高い水準です[2]。例えば、イタリアの政府債務は対GDP比で約151%、アメリカで133%程度(2021年時点)とされており、日本の約263%という数字がいかに大きいかがわかります[2]。
こうした状況から、新聞やテレビでは「将来世代へのツケ」や「財政破綻寸前」といった表現がしばしば登場します[3]。特に、リーマンショック後や新型コロナ対策で歳出が膨らんだことで国債発行が急増し、債務残高は過去最高を更新し続けています[4]。このため「日本はこのままでは破綻するのではないか?」という議論が頻繁に語られるようになりました。
つまり、日本の借金は「自分たち(政府)が自分たち(国内の国民や金融機関)から借りている」状態とも言えます。この仕組みを正しく理解することが、財政問題を冷静に考える第一歩となります。
バランスシートとは何か?家計にたとえて解説
財政の話をする上で重要なのが「バランスシート(貸借対照表)」という考え方です。バランスシートとは、ある主体(企業や政府など)が持っている資産(財産)と負っている負債(借金)を一覧にしたものです。難しく聞こえるかもしれませんが、家計(家庭)の例で考えるとイメージしやすくなります。
例えば、あなたの家庭が住宅ローン3000万円の負債を抱えていたとします。数字だけ見ると「3000万円の借金!」と心配になりますが、一方でその家庭は同じ価値の家(土地・建物)という資産を持っているかもしれません。また、預貯金や株式などの金融資産もあるでしょう。バランスシートで見れば、資産(家や貯金)と負債(ローン)が同時に存在しており、資産から負債を差し引いた純資産(家計の正味の財産)がプラスであれば、その家庭は経済的に見て破綻しているわけではありません。借金だけを取り出して「我が家は破産寸前だ!」というのはミスリーディングなのです。
このように資産と負債の両面から状況を把握するのがバランスシートの考え方です。企業であれば、資産より負債が多ければ債務超過ですが、資産が負債を上回っていれば健全と言えます。政府の場合も同様に、借金(国の負債)ばかりが注目されがちですが、国が保有する資産にも目を向ける必要があります。バランスシートを見れば、「日本は本当に資産より借金のほうが大きいのか?」「資産を考慮すると実態はどうなのか?」といった問いに答えるヒントが得られるのです。
日本政府と日銀が持つ主な資産と負債
では、日本の政府(中央政府)や日銀を含む公的部門には、具体的にどのような資産と負債があるのでしょうか。日本政府のバランスシートを簡単に整理すると、以下のような項目が主要なものとして挙げられます:
主な資産(例)
| 資産項目 | 金額 | 内容 |
|---|---|---|
| 有価証券 | 約125〜126兆円 | 政府が保有する国債以外の証券類。代表例は外貨準備として保有する米国債などの外国証券[6] |
| 貸付金 | 約125兆円 | 政府が政策金融や財政融資(財政投融資)を通じて企業や地方公共団体などに貸し付けているお金[6][7] |
| 出資金 | 約98兆円 | 政府が出資している法人(日本政策金融公庫や特殊法人、一部の民間企業株式など)への投資額[6] |
| 現金・預金 | 20〜50兆円程度 | 政府の手元資金や預貯金(年度により変動)[6] |
| 有形固定資産 | 約195兆円 | 道路や橋、港湾、政府建物といったインフラ資産[6][8] |
主な負債(例)
| 負債項目 | 金額 | 内容 |
|---|---|---|
| 国債(政府の長期債務) | 約1144兆円 | 政府負債の中心。建設国債や特例国債(赤字国債)など[6][9] |
| 政府短期証券 | 約88兆円 | 主に外国為替資金特別会計を通じて発行される短期の国債。外貨準備を調達するために発行[6] |
| 公的年金預り金 | 約123兆円 | 将来の年金給付のために年金特別会計が預かっている資金。主にGPIFによって運用[6] |
| 借入金 | 数兆円程度 | 国債以外に政府が行っている借入。相対的に小さい[6] |
「借金=破綻」という議論がミスリーディングな理由
上記の数字だけを見ると、「日本は資産741兆円に対して負債1443兆円、純資産▲700兆円もあるのだから完全に破産状態では?」と思うかもしれません[11]。しかし、ここで注意すべきは「簿価上の負債超過=すぐに財政破綻」ではないということです。「借金だけ見て日本は破綻だ!」と主張する議論がミスリーディング(誤解を招きやすい)なのには、いくつか理由があります。
以上の理由から、「借金の額が大きい=すぐ破綻」と短絡的に結び付けるのは誤解を生みます。実際、かつてギリシャが財政危機に陥った際に「日本も危ない」と言われましたが、日本とギリシャでは状況が大きく異なります。ギリシャは自国通貨を持たずユーロ建てで国債を発行し、海外投資家に依存していたため信認が失われてデフォルト(債務不履行)に陥りました[15]。一方、日本は自国通貨建て・国内投資家中心という点で、同じ土俵では語れないのです。
「日本円建ての国債」「国内保有」が意味すること
日本の国債について語る際によく強調されるのが、「日本の国債は日本円建てで発行されており、その約9割が国内で消化されている」という点です[16][17]。これは財政議論において非常に重要なキーワードなので、その意味と背景を押さえておきましょう。
日本政府の借金はすべて自国通貨である「円建て」です。どういうことかと言うと、仮に政府が借金の返済に行き詰まりそうになっても、日本の場合は日本銀行が円を発行して政府を間接的に支えることが可能だということです[18][17]。実際、日銀はこの10年ほどで500兆円以上の国債を買い入れ、市中に大量の円を供給してきました[19][20]。
元財務大臣の麻生太郎氏も国会で「日本の国債はすべて円建て。ドルやユーロ建てで借りている国とは違い、自国通貨建てだから財政破綻は物理的に起こりえない」と発言しています[21]。極端に言えば、日本政府は自国通貨を発行できる以上、理論上はデフォルト(債務不履行)しないで済むわけです[17]。
※ただし、だからといって無制限に借金して良いという意味ではなく、後述するように通貨を刷りすぎればインフレという別の問題が生じます。
日本国債の約90%は日本国内の機関や個人が保有しています[16][17]。具体的には、日銀自体が国債の約半分を持ち、残りも都市銀行や保険会社などの国内金融機関、年金基金が大半を占めています[19]。海外投資家の保有は1割弱(8%程度)に過ぎません[19]。
この構造のおかげで、ギリシャ危機のように「外国人投資家が一斉に国債を売り浴びせて金利急騰→国債暴落」というリスクが小さいのです[22][23]。国内の投資家は日本国債を安定的に保有し続ける傾向が強く、万一市場で消化しきれない場合も日銀が買い支えるセーフティーネットがあります[17]。要するに、日本の借金は「自分(国内)に対する借金」なので、対外的な支払い不能に陥る心配が低いということです。
以上の2点は、日本の財政がすぐに破綻しないだろうと考えられる大きな理由です。事実、海外の格付け会社による日本国債の評価は長年「A」格以上の投資適格に留まっており、国際市場でも日本国債が危険視されてはいません[23]。これは「日本円建てで国内から借りている限り信認は揺らぎにくい」と見られている証拠と言えるでしょう。
もっと噛み砕いて言えば、日本は家族内でお金を融通し合っているような状態です。国全体で見ると、日本は個人金融資産が約1900兆円もある世界有数の「お金持ち国家」であり[24]、そのお金の一部が回り回って政府の債務を支えている面があります。対外的には日本は長年にわたり世界最大の対外純資産国(海外に持つ資産が負債を上回る国)でもあり[24]、外国に借金漬けという状況ではありません。むしろ海外から利子や配当を受け取る側であり、通貨としての円の信用も比較的保たれているのです。
財政破綻の本当の定義とは(デフォルト、通貨暴落、ハイパーインフレ)
「財政破綻」と一口に言っても、実は明確な定義があるわけではありません。一般には政府がお金を借りられなくなり、支出が維持できなくなる状態を指しますが、具体的には次のような現象が財政破綻の形として考えられます:
| 破綻形態 | 概要 | 日本のリスク |
|---|---|---|
| デフォルト(債務不履行) | 国が借金の元本や利息を契約通り支払えなくなること。「借金を踏み倒す」状態[25] | 自国通貨建て債務のため極めて低い[17] |
| 通貨暴落 | 国の信用低下により、その国の通貨の価値が急落すること[23] | 現時点では深刻な兆候なし |
| ハイパーインフレ | 物価が制御不能なレベルで上がり続け、お金の価値が大幅に棄損する現象[28] | 長らくデフレだったが潜在的リスクあり |
要するに、「財政破綻」とは国家が自力で財政を維持できなくなった状態を指し、具体的には上記のような債務不履行・通貨価値の崩壊・制御不能なインフレとして表面化します[29][30]。日本の場合、デフォルトのリスクは極めて低いですが、その代わりにインフレや円安という形でツケが回ってくる可能性があります。実際、現代貨幣理論(MMT)でも「自国通貨建てなら財政破綻しないが、インフレ率が制約となる」と指摘されています[29][30]。これは、借金そのものよりもインフレ率(物価安定)のほうが重要だという考え方で、日本でも長年インフレ率が低かったために国債を増やしても問題が顕在化しにくかった面があります[31]。しかし将来インフレが加速すれば、増税などで需要を冷やしてでも物価を抑える必要が生じるでしょう[30]。
バランスシート視点から見た日本財政の冷静な分析
バランスシートの視点から、日本の財政状況を冷静に整理してみましょう。日本政府の財務書類によれば、資産に対する負債の割合はおおむね1対2で負債が資産を大きく上回っています[11]。民間企業なら債務超過で倒産の危機かもしれません。しかし前述したとおり、国家財政は企業や家計と異なる特殊な面を持っています。そのため、以下のようなポジティブな要素とネガティブな要素の双方を踏まえた分析が必要です。
ポジティブ要素(日本財政が直ちに破綻しにくい理由)
| 要素 | 内容 |
|---|---|
| 自国通貨建て・国内保有 | 国債の大部分が国内投資家によって消化され、円建てで発行[16]。国家が自前の通貨を発行できる限り、支払い不能という事態は回避しやすく、海外から突然資金を引き上げられる心配も小さい[22][17]。国家としての信用リスクは低く流動性リスクも小さい状態 |
| 日銀の存在 | 日銀が事実上の「政府の子会社」として機能し、大量の国債を抱え込んでいる[32]。現在、国債残高の半分近く(500〜580兆円規模)は日銀が保有[33][19][20]。政府と日銀を連結した「統合政府」で見れば債務の一部は右手と左手の関係 |
| 国内貯蓄と対外資産 | 日本の家計部門の金融資産残高は約1900兆円と世界トップクラス[24]。日本は対外純資産が533兆円(2024年末)と世界有数の債権国[24]。国全体で見ると海外に対する貸し手でもある |
| 税収増や資産売却の余地 | 日本政府は今なお莫大な税収を確保できる経済規模(GDP約560兆円)を持っている[1]。景気回復や適切な税制改革によって税収を増やし、財政健全化を図る余地はある[34] |
ネガティブ要素(日本財政が抱えるリスク・問題点)
| 要素 | 内容 |
|---|---|
| 債務残高の規模 | 政府の純債務が約700兆円にも上るという事実は、将来世代への潜在的な負担[11]。債務対GDP比が先進国最悪という状況は、長期的な経済成長や財政柔軟性の制約になりえる |
| 利払い負担と金利上昇リスク | 将来インフレ率の上昇や金融政策転換で金利が上がれば、利払い費が急増し財政を圧迫[35]。2022年度予算でも国債費は24兆円超(歳出の約23%)[36]。今後金利が平時並みに戻るだけで、利払いが何兆円も増えるリスクあり |
| 長期的な少子高齢化の圧力 | 歳出が膨らんできた最大の原因は社会保障費の増大[37]。高齢化により年金、医療、介護への支出が毎年増え続けるが、それを支える現役世代は減少傾向[37]。構造的な財政赤字を生んでいる[38] |
| インフレと通貨の信認 | 国内でインフレ率が高騰し始めれば、日銀は国債買い入れを縮小し金利引き上げに転じざるを得ない。円安が急激に進み輸入物価高騰→さらなるインフレという悪循環も考えられる[39] |
日本の財政は「見かけ上は非常に厳しいが、すぐに破綻する類のものではない」と言えます。バランスシート上は巨額の債務超過ですが、通貨発行権と国内資金によって支えられており、ギリシャのような急激な崩壊シナリオとは異なる軌道を辿っています[16][22]。しかしだからといって問題が不存在なわけではなく、債務をこのまま無限に積み上げ続けることはできないのも確かです[40]。将来の世代にツケを先送りし続ければ、いつかインフレや増税という形でそのツケを払う時が来るでしょう。重要なのは、感情的に楽観・悲観に走るのではなくデータに基づいて現状を正しく把握することなのです。
それでも残る課題:インフレ、社会保障、制度の持続性
たとえ「財政破綻」という最悪の事態は回避できる見通しだとしても、日本の財政には依然として解決すべき課題が山積しています。その主なものを挙げると以下の通りです。
日本の財政は「いますぐ破綻するか」という点では悲観しすぎる必要はないものの、「この先何十年も安心か」と言えば決してそうではありません。むしろ、今のうちから将来を見据えた手当て(財政構造改革や社会保障改革)を着実に進めていくことが求められています。問題を先送りしている余裕はあまりない、というのが多くの専門家の共通認識です。
一般人がどう向き合うべきか(メディア情報に振り回されないために)
最後に、経済初心者の一般の方が日本の財政問題とどう向き合えば良いかについて考えてみましょう。
まず大切なのは、メディアのセンセーショナルな見出しに振り回されないことです。「国の借金○○兆円!一人あたり○○円!」といった情報はインパクトがありますが、その数字の背景には今回説明したような様々な要因が潜んでいます。報道を見るときは、借金の「額面」だけでなく資産や経済規模、金融の仕組みをあわせて考える習慣を持つと良いでしょう。「○○だから日本は破綻だ」「○○だから大丈夫だ」という極端な主張は、たとえ有名人の発言でも鵜呑みにせず、自分なりにデータや専門家の分析を確認することが重要です。
具体的には、次のようなポイントに注意して情報を読み解いてみてください。
数字の意味を吟味する
「一人あたり◯◯万円の借金」という表現は比喩に過ぎず、実際に個人に請求が来るものではないことは既に述べました[5]。また「GDP比◯◯%の債務」という数字も、各国で事情が違う(自国通貨建てかどうか、中央銀行の国債保有状況など)ため単純比較はできません。数字を見るときは、その定義や前提条件に目を向けましょう。
複数の視点から考える
財政問題には常に複数の見方があります。悲観論・楽観論の両極端ではなく、「バランスシートで見ると確かに債務超過だが、通貨発行権があるから当面は大丈夫」「破綻はしにくいが、このまま債務拡大を放置するのも問題」といった中間的で現実的な視点を持つことが大切です。実際、麻生元財務相の「日本は破綻しない」という発言に対しても、「楽観的すぎる」との批判と「事実を述べているだけ」との評価が両方あります[17][43]。単一の意見ではなく、多角的な意見に触れることで理解が深まります。
長期的な課題にも目を向ける
「破綻しないから安心」ではなく、なぜ借金が増え続けるのか、その根本原因に目を向けることも必要です。日本の財政赤字の背景には少子高齢化や経済停滞といった構造問題があります[37]。これらは一朝一夕に解決しませんが、私たちが将来世代のために関心を持って議論を深めるべきテーマです。普段から社会保障制度や税制のニュースにアンテナを張り、自分ごととして考えてみましょう。
自身の生活設計にも活かす
財政状況は金利やインフレ率を通じて私たちの生活にも影響します。例えば、「今後インフレが進むかも」と思えば貯蓄と資産運用のバランスを見直すとか、年金制度に不安があれば自助努力で老後資金を準備するといった行動につながります。極端な悲観で消費を極度に萎縮させる必要はありませんが、将来を見据えて計画的に資産形成することは大切です。政府の財政に過度な期待をせず、かといって悲観に暮れるのでもなく、冷静にリスクと向き合いましょう。
日本の財政問題はとても重要ですが、それを正しく理解するには感情ではなくファクト(事実)に基づく姿勢が欠かせません[40]。陰謀論的な極論や、逆に「借金は無限にしても大丈夫」という安易な主張の双方に流されず、今回紹介したバランスシートの視点や基本的な経済の仕組みを念頭に置いてください。メディア報道を見るときも「本当だろうか?なぜだろう?」と一歩立ち止まって考える習慣を持てば、情報に振り回されず主体的に判断できるようになるでしょう。
日本の財政は確かに大きな課題を抱えています。しかし、それを乗り越える知恵もまた私たちにはあります。正しい知識と冷静な目で状況を見つめ、未来に備えて行動する――それが一般の私たちにできる最善の向き合い方ではないでしょうか。
📚 参考文献
https://article.ejinzai.jp/column/japan-debt/
https://www.mof.go.jp/policy/budget/report/public_finance_fact_sheet/fy2022/20230126sagaku02.html
https://wedge.ismedia.jp/articles/-/34039?page=3
https://wedge.ismedia.jp/articles/-/34039?page=2
https://president.jp/articles/-/29932?page=3
🔗 あわせて読みたい関連記事
