認知症に備えるお金の管理を調べると、必ず「成年後見」と「家族信託」という2つの言葉に行き当たります。しかし両者は仕組みも費用も大きく異なり、選び方を間違えると後から変更しにくい制度でもあります。前回の記事では認知症による銀行口座凍結の実態を取り上げましたが、今回は成年後見制度と家族信託という2つの財産管理の備えについて、費用と「途中でやめられるかどうか」という視点から、脳神経内科医の立場でやさしく整理します。
監修:今村久司(脳神経内科専門医・医知創造ラボ)
📊 動画を見る時間がない方へ — スライド資料をご用意しています
本動画で使用した全22枚のスライドを、Webブラウザでそのまま閲覧できます。
目次(この記事でわかること)
「後戻りできない」選択 ― 2つの制度の入口
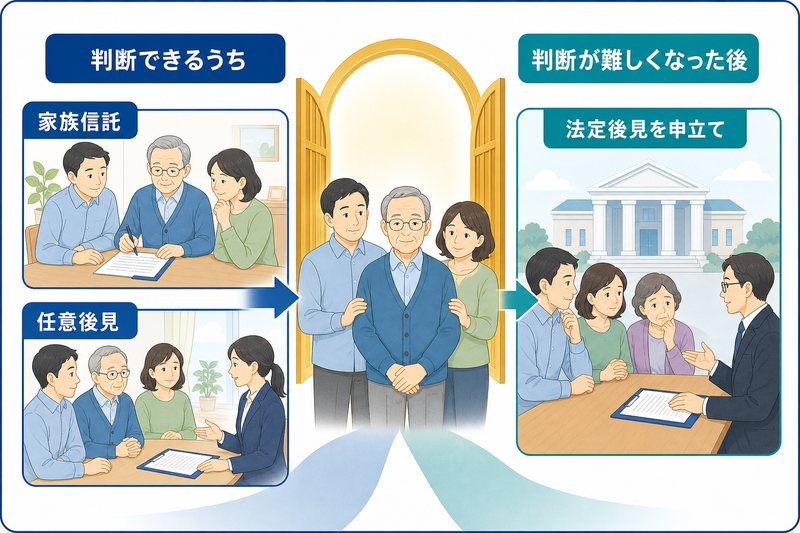
成年後見も家族信託も、「本人の判断能力があるうちに何を選ぶか」で入口が大きく変わる制度です。法定後見は本人の判断能力が低下した後に家族などが家庭裁判所に申し立てて始まる制度で、家庭裁判所が後見人を選任します。一方、家族信託と任意後見は、本人がまだ元気で契約行為ができるうちにしか結べません。つまり「認知症が進んでから慌てて選ぶ」という状況になると、選択肢はすでに法定後見だけに絞られてしまっているのです。この「入口の違い」を知らずに先延ばしにしてしまうことが、後々の後悔につながりやすいポイントといえます。
結論の先出し ― 家族信託と成年後見、何が違うのか
詳しい制度説明の前に、大づかみな結論を先に示します。
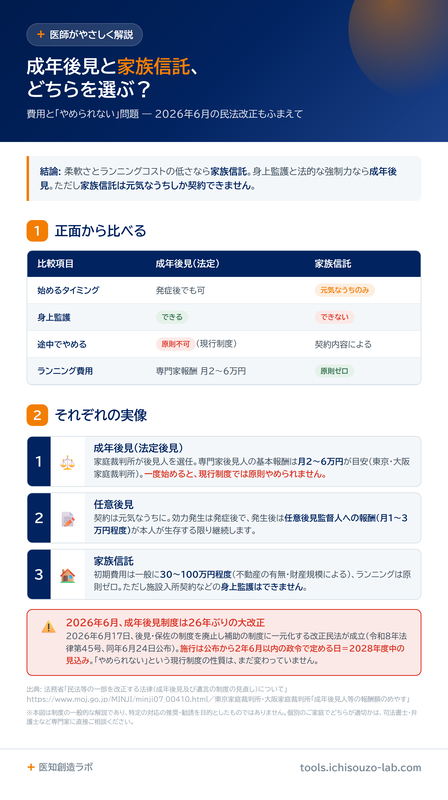
| 観点 | 家族信託 | 成年後見(法定・任意) |
| 柔軟さ | 契約内容を家族で設計できる | 家裁の監督下で運用が定型的 |
| ランニングコスト | 受託者を無報酬とする設計なら原則発生しない | 専門家後見人・監督人の報酬が継続的に発生しうる |
| 身上監護(施設入所契約等) | 制度上できない | できる(法的な代理権がある) |
| 契約できる時期 | 元気なうちのみ | 法定後見は判断能力低下後でも開始可能 |
家族信託は柔軟さとランニングコストの低さが魅力ですが、「元気なうち」にしか契約できないという制約があります。成年後見は身上監護と法的な強制力を備える一方、いったん始まると運用の自由度は下がります。以下、それぞれの実像を見ていきましょう。
成年後見の実像 ― 家裁が選び、原則やめられない
法定後見は、本人の判断能力が低下した後に、家族などが家庭裁判所に申し立てることで始まります。家庭裁判所は本人の状況を踏まえて後見人を選任しますが、親族ではなく司法書士や弁護士などの専門家が後見人に選ばれることも少なくありません。
専門家が後見人に選任された場合の報酬は、家庭裁判所が示す「めやす」によれば、通常の後見事務であれば月額2万円が基準となり、管理財産額が1,000万円を超え5,000万円以下の場合は月額3万〜4万円、5,000万円を超える場合は月額5万〜6万円とされています。[2]
法定後見は、いったん開始すると本人が亡くなるなど一定の事情がない限り、家族の判断だけで自由にやめることはできません。後見人の報酬は本人の財産から支払われ続けるため、想定より長期間にわたって費用が発生することがあります。
任意後見 ― 元気なうちの契約、発効後は監督人報酬が必須
任意後見は、本人がまだ元気なうちに、将来判断能力が低下した場合に備えて、あらかじめ公正証書で後見人と契約内容を決めておく制度です。実際に判断能力が低下すると、家庭裁判所が任意後見監督人を選任し、そこで初めて契約の効力が発生します。
ここで見落とされがちなのが、任意後見監督人の報酬は必ず発生するという点です。家庭裁判所の「めやす」では、管理財産額が5,000万円以下の場合は月額1万〜2万円、5,000万円を超える場合は月額2万5,000円〜3万円とされています(成年後見監督人と同じ基準)。[2]
つまり任意後見は「元気なうちに自分で後見人を選べる」という安心感がある一方で、発効後は監督人報酬という継続的なコストが必ず伴う制度だと理解しておく必要があります。
家族信託 ― 柔軟さの代わりに身上監護はできない
家族信託は、本人が元気なうちに、特定の財産(不動産や預貯金など)の管理を家族に託す契約です。家庭裁判所の関与を受けずに、家族間の契約と信託財産の登記・口座開設によって運用されるため、成年後見に比べて柔軟な財産管理が可能とされています。
契約設計には司法書士や弁護士など専門家への報酬が別途必要です。専門家サイトの相場情報を確認すると、コンサルティング費用・契約書作成費用・公正証書化費用・登記費用などを合わせた初期費用の目安は、一般に30万円台〜100万円程度と言われており、信託財産の内容や規模によって幅があります。[3][4] 受託者(財産を託される家族)を無報酬とする設計であれば、成年後見のような月々の専門家報酬は原則として発生しません。
家族信託は、信託契約で託された財産を管理・処分する権限にとどまり、契約という性質上、本人の生活・治療・介護に関する法律行為(施設への入退所契約など、いわゆる身上監護)を代理する権限は含まれません。身上監護が必要な場面では、任意後見など他の制度と組み合わせる必要があります。[5]
2026年6月の民法改正について
2026年6月17日、参議院本会議で「民法等の一部を改正する法律」(令和8年法律第45号)が可決・成立し、同月24日に公布されました。成年後見制度に関する改正では、後見及び保佐の制度を廃止して補助の制度に一元化し、本人にとって必要な範囲でその利用を可能にすることが柱とされています。26年ぶりの大きな見直しです。[1]
この成年後見制度見直しに関する施行時期は、法律の公布日から起算して2年6月を超えない範囲内において政令で定める日とされています。政令の具体的な日付は本記事執筆時点でまだ定まっていないため断定はできませんが、2028年度中の施行が見込まれます。[1] 現行の法定後見・任意後見の仕組みは、この施行日までは基本的に変わりません。
選び方の整理
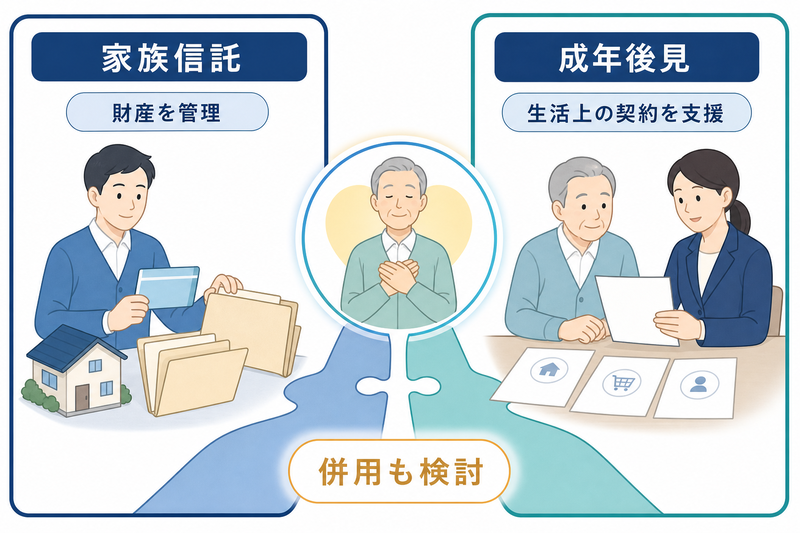
制度上の違いを踏まえると、選び方を考えるうえで次の3つの視点が目安になります。
- ・財産の種類 ― 不動産の管理・活用や自社株の承継を考えている場合は、契約設計の自由度が高い家族信託が向いていると言われることが多い
- ・身上監護の必要性 ― 施設入所契約や医療同意など、法律行為の代理が必要になりそうな場合は成年後見(法定・任意)が必要になる
- ・併用という選択肢 ― 財産管理は家族信託、身上監護は任意後見、と役割分担して併用するケースもある
どちらか一方だけが正解というわけではなく、ご本人・ご家族の財産構成や将来の希望によって最適な組み合わせは変わります。
よくある質問
まとめ
1. 成年後見・家族信託とも、本人の判断能力があるうちに検討するかどうかで選べる選択肢が変わる
2. 成年後見(専門家後見人)の報酬は月額2万〜6万円程度、任意後見監督人の報酬は月額1万〜3万円程度と継続的に発生しうる
3. 家族信託は初期費用が中心(目安30万円台〜100万円程度)だが、身上監護の代理はできない
4. 2026年6月に成立した民法改正で、後見・保佐は補助に一元化される予定(施行は2028年度中の見込み)
5. 財産の種類・身上監護の必要性に応じて、併用も含めた検討が現実的
成年後見と家族信託は、どちらが優れているという単純な話ではなく、「何を守りたいか」「いつから備えるか」によって最適な形が変わる制度です。まずはご本人・ご家族の財産の状況を整理したうえで、司法書士や弁護士に相談してみることをおすすめします。
この記事は制度の解説であり、特定の対応を推奨するものではありません。個別のご家庭の判断は司法書士・弁護士など専門家にご相談ください。
▶ 関連記事:銀行預金1,000万円、超えたら?個人向け国債という選択肢をやさしく解説(お金の安心シリーズ①)
▶ 関連記事:認知症になると銀行口座は凍結される?備えをやさしく解説(お金の安心シリーズ②)
