もし明日、あなたの銀行が破綻したら、預金はどうなるのでしょうか。「1,000万円までは預金保険で保護される」という話は広く知られていますが、実はこの制度には見落とされやすい落とし穴があります。本記事では、預金保険制度(ペイオフ)で実際に何が守られ、何が守られないのかを、預金保険機構と金融庁の公式情報にもとづいてやさしく解説します。
具体的には、同じ銀行の複数の支店に分けて預けても合算されてしまう「名寄せ」のルール、外貨預金など保護の対象外になる預金の存在、そして金額の上限なく全額保護される「決済用預金」という選択肢まで、順番に整理していきます。1,000万円を超える預金をお持ちの方はもちろん、将来に備えておきたい方にも役立つ内容です。
📊 動画を見る時間がない方へ — スライド資料をご用意しています
本動画で使用した全13枚のスライドを、Webブラウザでそのまま閲覧できます。
📚 目次
🔗 関連記事
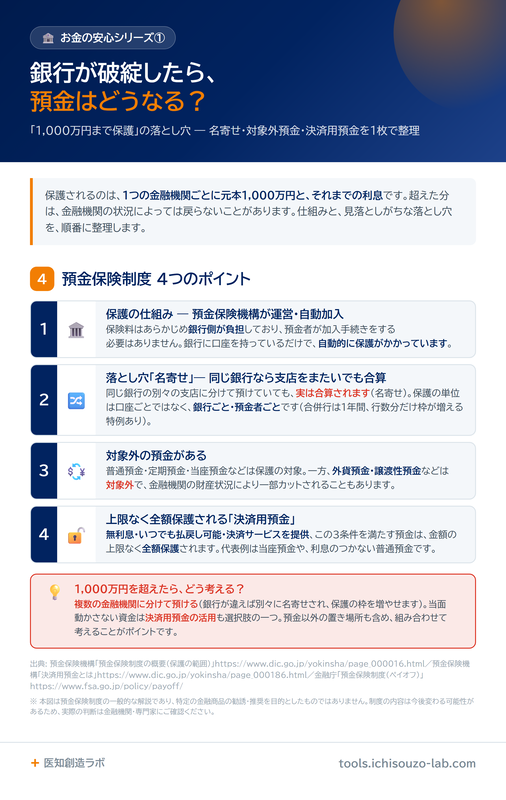
結論:保護されるのは「1金融機関ごとに元本1,000万円+利息」
先に結論からお伝えします。預金保険制度で保護されるのは、1つの金融機関ごとに、元本1,000万円と、破綻日までの利息です。これを超えた部分は、破綻した金融機関の財産の状況によって、戻る金額が少なくなったり、戻らなかったりする可能性があります。
「1,000万円までは安心」という部分だけが独り歩きしがちですが、実際には「どの単位で1,000万円と数えるか」「どの預金が対象になるか」に、見落とされやすいルールがあります。ここから、仕組みと落とし穴を順番に見ていきましょう。
預金保険機構とは?手続き不要の自動保護
この保護の仕組みを運営しているのが預金保険機構です。対象となる金融機関の預金であれば、保険料はあらかじめ銀行側が負担しており、預金者が自分で加入手続きをする必要はありません。つまり、対象の銀行に口座を持っているだけで、自動的にこの保護がかかっています。生命保険や火災保険のように、自分で申し込む手続きは不要です。
落とし穴①「名寄せ」—支店を分けても合算される
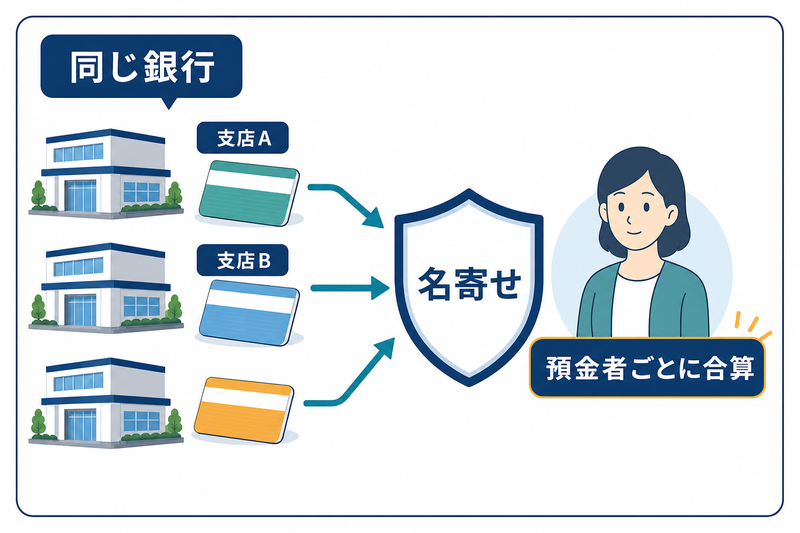
誤解しやすいのが、「同じ銀行の支店を分ければ、それぞれ1,000万円まで保護される」という考え方です。例えば、同じ銀行の別々の支店に500万円ずつ預けていても、実はこれは支店をまたいで合算されます。これを「名寄せ」といいます。
保護の単位は、口座ごとではなく「銀行ごと・預金者ごと」です。分けているつもりが、実は合算されていた、というのはよくある勘違いなので、ここでしっかり押さえておきましょう。
落とし穴②保護の対象外になる預金がある
預金には、保護の対象になるものと、ならないものがあります。普通預金・定期預金・当座預金などは保護の対象です。一方で、外貨預金や譲渡性預金などは対象外です。対象外の預金は、破綻した金融機関の財産の状況により、一部カットされる可能性があります。「円建てだから安心」と思っていても、種類によっては対象外になる、という点に注意が必要です。
| 預金の種類 | 保護の範囲 |
| 普通預金・定期預金・当座預金など(一般預金等) | 1金融機関ごとに元本1,000万円+破綻日までの利息まで |
| 外貨預金・譲渡性預金など | 預金保険の対象外(金融機関の財産の状況により一部カットの可能性) |
| 決済用預金(無利息・要求払い・決済サービス提供の3条件を満たす預金) | 上限なく全額保護 |
銀行同士が合併した場合は、その後1年間だけ、保護される金額が合併に関わった銀行の数だけ増える、という特例もあります。
上限なく全額保護される「決済用預金」とは
ここまで、上限のある保護の話をしてきました。ですが実は、金額の上限なく、全額保護される預金もあります。それが「決済用預金」です。一般預金等は、合算して元本1,000万円と、それまでの利息までが保護の範囲でしたが、決済用預金は上限なく全額保護されます。この違いを生んでいるのが「無利息」という条件です。
決済用預金の3条件
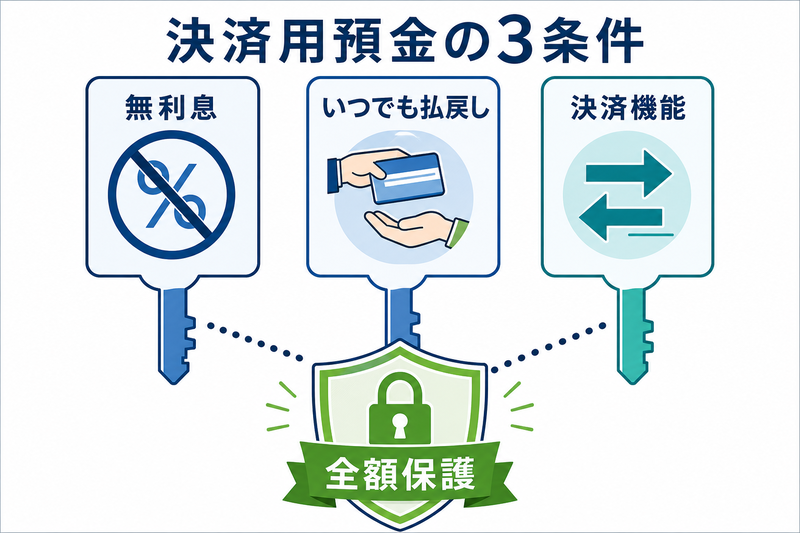
決済用預金とは、次の3つの条件を満たす預金のことです。
- 無利息であること
- 預金者がいつでも払い戻しを請求できること
- 決済サービスを提供できること
代表的なのは、当座預金や、利息のつかない普通預金です。例えるなら、上限のない金庫のような存在です。無利息という条件と引きかえに、金額の心配をしなくてよくなる、という考え方です。
1,000万円を超えたらどう考える?3つの備え方
では、元本1,000万円を超えたら、実際にどう考えればよいでしょうか。組み合わせて考えられる選択肢を3つ整理します。
- 複数の金融機関に分けて預ける:銀行が違えば、それぞれ別に名寄せされるため、保護の枠を増やせます。
- 当面動かさない資金は決済用預金を活用する:上限なく全額保護される決済用預金も選択肢の一つです。
- 預金以外の置き場所も確認しておく:これについては、前回の動画・記事「個人向け国債という選択肢」でくわしく紹介しています。
どれか1つだけではなく、組み合わせて考えるのがポイントです。
まとめ
- 名寄せで判定:同じ銀行なら、支店をまたいでも合算されます。
- 対象外の預金がある:外貨預金や譲渡性預金などは保護の対象外です。
- 分けて備える:複数の金融機関、決済用預金、そして預金以外の選択肢も含めて、少しずつ備えていきましょう。
より詳しく知りたい方は、預金保険機構「保護の範囲」のページもあわせてご確認ください。
この記事は預金保険制度の一般的な解説であり、特定の金融商品の勧誘・推奨を目的としたものではありません。制度の内容は今後変わる可能性もありますので、実際の判断は、必ずご自身で金融機関・専門家にご確認のうえ行ってください。
よくある質問(FAQ)
Q1. 預金保険で保護される金額はいくらですか?
1つの金融機関ごとに、元本1,000万円と、破綻日までの利息が保護されます。これを超えた部分は、金融機関の財産の状況によって戻る金額が変わる可能性があります。
Q2. 同じ銀行の複数の支店に分けて預ければ、保護額は増えますか?
増えません。同じ銀行であれば、支店をまたいでも「名寄せ」により合算され、1金融機関としての上限(元本1,000万円+利息)で判定されます。
Q3. 違う銀行に分けて預ければ、保護額は増えますか?
はい。銀行が異なれば、それぞれの銀行ごとに別々に名寄せされるため、預け先の金融機関を分けることで保護の枠を増やせます。
Q4. 外貨預金は預金保険の対象になりますか?
対象外です。外貨預金や譲渡性預金などは預金保険の保護対象に含まれず、金融機関の財産の状況により一部カットされる可能性があります。
Q5. 決済用預金とは何ですか?金額の上限はありますか?
無利息・いつでも払い戻し可能・決済サービスを提供できる、という3条件を満たす預金です。代表例は当座預金や利息のつかない普通預金で、金額の上限なく全額保護されます。
Q6. 預金保険に加入するための手続きは必要ですか?
不要です。対象となる金融機関の預金であれば、保険料はあらかじめ銀行側が負担しており、預金者が個別に加入手続きをする必要はありません。
Q7. 銀行同士が合併した場合、保護される金額はどうなりますか?
合併後1年間に限り、保護される金額が合併に関わった銀行の数だけ増える特例があります。
Q8. 1,000万円を超えた分は、絶対に戻ってこないのですか?
「絶対に戻らない」わけではありません。超えた部分は、破綻した金融機関の残余財産の状況に応じて支払われる可能性がありますが、全額が戻る保証はありません。
