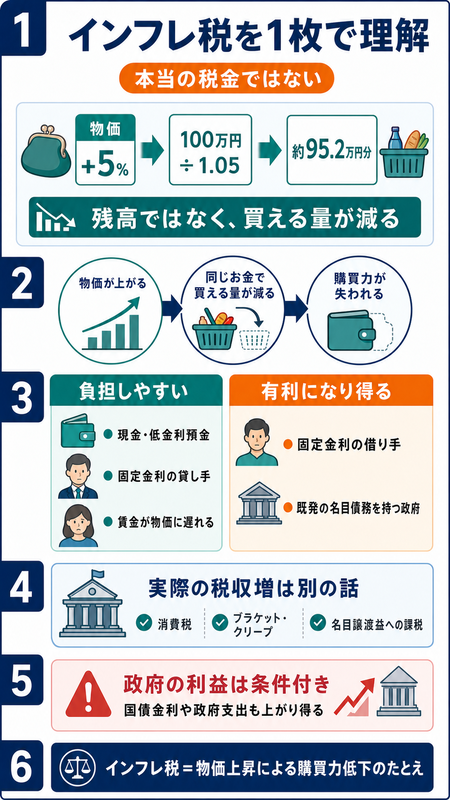
「インフレになると、税金を上げなくても国民の負担が増える。これはインフレ税だ」という説明を見かけることがあります。しかし、インフレ税という名前の税金が法律に書かれているわけではありません。税務署から納付書が届くことも、銀行口座からお金が引き落とされることもありません。それでも「税」と呼ばれるのは、物価が上がると、手元のお金で買える物が減るからです。この記事では、100万円の例から始めて、誰が負担しやすいのか、なぜ政府の借金が軽くなると言われるのか、消費税や所得税の増加とは何が違うのかを、一般の方にも理解しやすい形で整理します。
監修:今村久司(脳神経内科専門医・医知創造ラボ)
目次(この記事でわかること)
結論:インフレ税は本当の税金ではない
「購買力」とは、そのお金でどれだけの物やサービスを買えるかという力です。インフレが起きても、財布の1万円札に印刷された「10000」という数字は変わりません。預金通帳の残高も、自動的には減りません。しかし、同じ1万円で買える物の量は減ります。
総務省統計局の消費者物価指数(CPI)も、ある時点と同等の財・サービスを買うために必要な費用がどのように変化したかを測る指標です。[1] インフレ税は、この「買える量の低下」に注目した考え方です。
100万円の価値はどれだけ減るのか
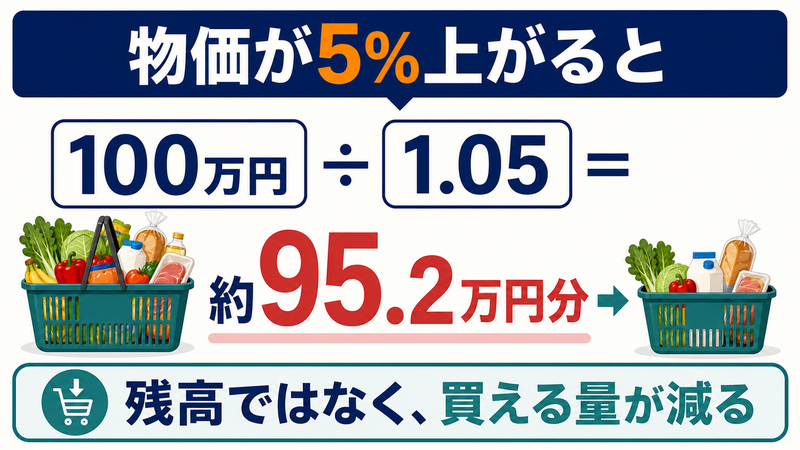
仮に、物価が1年間で5%上がったとします。今100万円で買える品物の組み合わせは、1年後には105万円必要です。手元の100万円で買える量を現在の金額に直すと、次の計算になります。
購買力は約4万7,619円分低下
「物価が5%上がると100万円が95万円になる」と説明されることがありますが、これは概算です。正確には約95万2,381円分です。
大切なのは、口座から約4万8,000円が消えたわけではないという点です。残高は100万円のままですが、以前より買える量が減りました。この見えにくさが、インフレ税を「気づきにくい税金」と感じさせます。
狭い意味と広い意味は少し違う
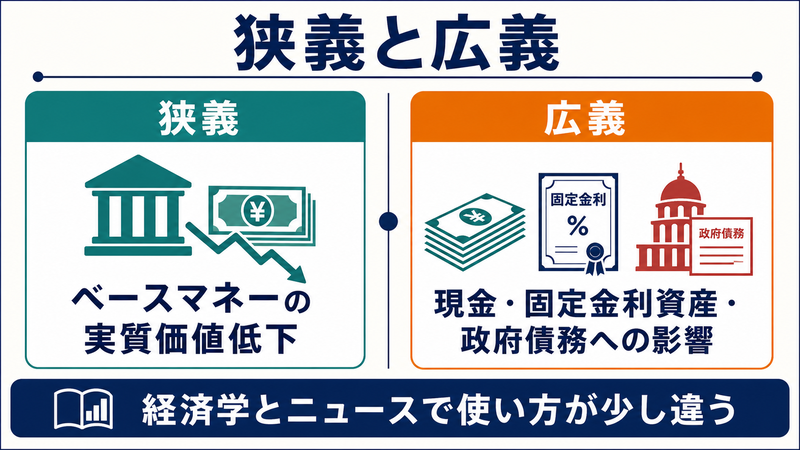
ここは、ニュース記事で混乱しやすい部分です。
| 使い方 | 主に指すもの |
|---|---|
| 経済学上の狭い意味 | 物価上昇によって、現金や中央銀行が供給するベースマネーの実質価値が減る部分 |
| 報道で使われる広い意味 | 現金・低金利預金・固定金利国債などの購買力低下や、政府債務の実質負担低下まで含める |
狭い意味のインフレ税は、おおまかには「インフレ率 × 国民が保有する実質的な貨幣残高」と考えます。IMFの財政分析資料では、通貨発行による収入であるシニョレッジ(通貨発行益)を、「実質貨幣残高の増加分」と「インフレ税の部分」に分けています。[2]
シニョレッジとインフレ税は関係しますが、同じ言葉ではありません。経済が成長し、人々がより多くのお金を必要とするために通貨供給が増える部分は、物価上昇がなくても生じ得ます。IMFも、両者を同じ意味で使うのは危険だと注意しています。[3]
誰が負担し、誰に有利なのか
- 現金や低金利預金を多く持つ人
- 低い固定金利でお金を貸している人
- 固定金利国債を持つ人
- 賃金や年金の上昇が物価に遅れる人
- 固定金利の借金がある人
- 売上や賃金が物価とともに上がる人
- 物価に連動する収入や資産がある人
- 名目額が固定された借金を持つ政府
たとえば、固定金利の住宅ローンが3,000万円あるとします。返済額は変わらず、賃金が物価とともに上がれば、毎月の返済額は収入に対して相対的に軽くなります。借り手には有利、貸し手には不利な変化です。
金融庁も、インフレには債務者と債権者の間で所得を再分配する働きがあり、国債の実質価値が下がれば国債保有者が損失を受けると説明しています。[4]
ただし、「富裕層は必ず得をして、低所得者は必ず損をする」と単純には言えません。実際の負担は、現金の保有割合、収入の増え方、家賃や食費など何に支出するか、年金や給付が物価に連動するかで変わります。また、株式や不動産も金利・景気・地域・企業業績で値下がりするため、必ずインフレに勝てる資産ではありません。
政府の借金が軽くなる仕組み
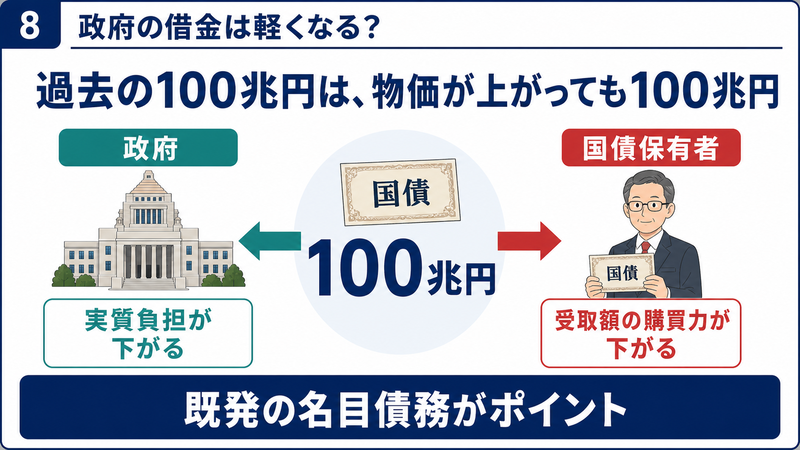
政府が過去に100兆円の国債を発行したとします。通常の固定金利国債なら、物価が上がっても額面100兆円は100兆円のままです。一方、物価、賃金、企業売上、名目GDPなどが上がれば、100兆円という借金は経済全体に対して相対的に小さくなります。
国債保有者側:返ってくる100兆円で買える物が減る
このため、国債保有者から政府へ実質的な価値が移ったように見えます。ただし、効果が大きいのは主に予想外のインフレです。
インフレが前もって予想されると、投資家は新しい国債に高い金利を求めます。政府が国債を借り換えるたびに利払い費が増え、既発国債の実質価値が下がる効果を相殺することがあります。日本銀行の研究でも、名目金利が期待インフレ率に応じて上がる場合、利払い増が債務の実質価値低下を概ね打ち消し得るとされています。[5]
IMFの国際分析でも、インフレショックは一時的に財政収支や債務GDP比を改善し得る一方、予想インフレ率の上昇は債務動学を改善しないと報告されています。[6]
実際の税収が増える話は、インフレ税とは別
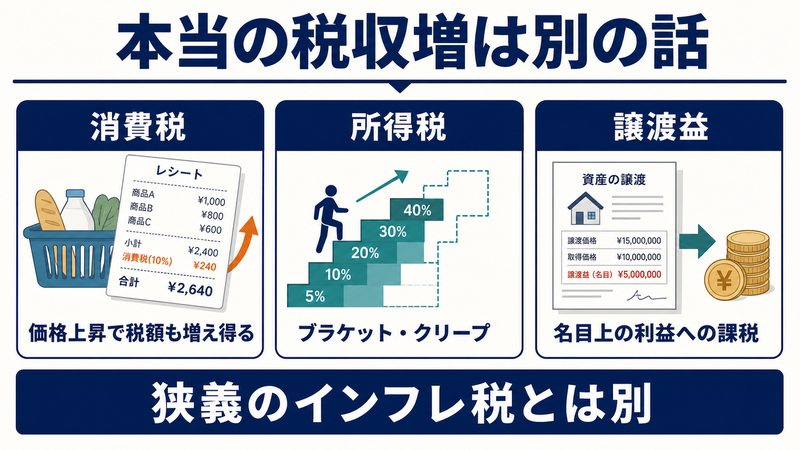
インフレにより、本当に徴収される税金の額が増える場合があります。ただし、これは購買力が減る狭義のインフレ税とは別の経路です。
1. 消費税
税抜1,000円の商品なら、消費税10%は100円です。同じ商品の税抜価格が1,200円になると、税額は120円になります。税率は同じでも、価格が上がれば名目の税額は増えます。IMFも、付加価値税などでは価格上昇に伴い名目税収が増える経路を示しています。[7]
2. 所得税とブラケット・クリープ
物価に合わせて給料が上がっても、実際に買える量が増えたとは限りません。それでも、税率区分や控除額が名目金額のままなら、以前より高い実効税率がかかることがあります。これをブラケット・クリープと呼びます。
日本の所得税は5%から45%の7段階です。[8] ただし、「給料が税率区分を少し超えたら、所得の全部に高い税率がかかる」わけではありません。高い税率は、原則として区分を超えた部分に適用されます。
また、日本の現在の負担を語るときは税制改正も考慮が必要です。2026年の政府会議資料ではブラケット・クリープを同様に定義する一方、近年の直接税負担率上昇は確認されず、2025・2026年度の基礎控除等の見直しも踏まえる必要があるとされています。[9] したがって、「日本では物価上昇分がそのまま所得増税になっている」と一律に断定するのは正確ではありません。
3. 株や不動産の名目上の利益
1,000万円で買った資産が1,200万円になっても、その間に物価が20%上がっていれば、実質的な購買力はほとんど増えていないと考えられます。それでも税制上は、取得費などを差し引いた名目上の利益が課税対象になる場合があります。個別の計算は資産や制度で異なるため、実際の申告は税理士や税務署へ確認してください。
預金金利より「実質金利」を見る
預金が増えているかどうかを見るときは、通帳に表示される名目金利だけでなく、物価を差し引いた実質金利を見る必要があります。
実質金利 ≒ 0.5% − 3% = −2.5%
厳密な計算では約−2.43%
残高は0.5%増えていても、そのお金で買える量は約2.4%減っている計算です。反対に、預金金利や賃金が物価上昇率を上回れば、購買力は増えます。重要なのは「物価が上がったか」だけでなく、自分の収入や利息がどこまで追いついたかです。
政府が必ず得するわけではない
インフレで政府債務の実質価値が下がっても、政府の支出も増えます。
- 公務員の人件費、公共工事、医療・介護費が上がる
- 年金や給付が物価に応じて見直される
- 新規国債や借換国債の金利が上がる
- 強いインフレが消費・投資・通貨への信頼を傷つける
- 混乱や景気悪化で税収が弱くなる場合がある
したがって、「政府はインフレを起こせば借金を消して簡単にもうかる」という理解は誤りです。政府に短期的な財政上の利益が生じる場合はありますが、金利、債務の満期、給付の物価連動、国民の期待などで結果は変わります。
また、中央銀行が緩やかな物価上昇を目標とすることと、政府が国民からインフレ税を取ろうとすることは同じではありません。物価安定目標は、デフレや高インフレの双方を避け、経済活動を安定させるための金融政策上の枠組みです。結果として政府債務へ影響することと、債務軽減を目的にインフレを起こすことは分けて考える必要があります。
よくある質問
Q1. インフレ税を税務署へ払うのですか?
払いません。インフレ税は法的な税目ではなく、物価上昇による購買力低下を税金にたとえた言葉です。
Q2. 物価が5%上がると、100万円から5万円が消えますか?
残高は消えません。同じ買い物に105万円必要になるため、100万円の購買力が現在の約95万2,381円分になるという意味です。
Q3. 普通預金もインフレ税の対象ですか?
狭義の定義は主にベースマネーですが、報道では低金利預金の購買力低下も広い意味で含めます。預金金利が物価上昇に追いつけば、目減りは小さくなります。
Q4. インフレなら政府は必ず得をしますか?
必ずではありません。既発の固定金利債務は軽くなり得ますが、新しい国債の金利、公共支出、年金なども上がり、効果を打ち消す場合があります。
Q5. 株や不動産を持てば対策になりますか?
インフレに強い場合はありますが、必ず値上がりするわけではありません。金利、景気、企業業績、立地など別のリスクがあるため、この記事だけを根拠に投資判断をしないでください。
Q6. 2%程度のインフレも悪い税金なのですか?
物価上昇だけで善悪は決まりません。賃金、金利、年金、企業利益なども同程度に伸びるかが重要です。問題になりやすいのは、物価だけが速く上がり、収入や利息が追いつかない状態です。
まとめ
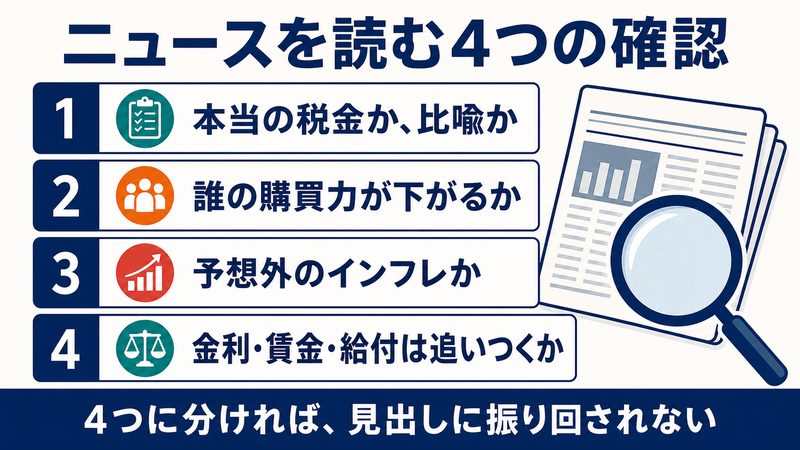
1. インフレ税は本当の税金ではなく、購買力低下のたとえ
2. 物価が5%上がると、100万円の購買力は現在の約95万2,381円分
3. 現金・低金利預金・固定金利国債を持つ側は不利になりやすい
4. 固定額の借金を持つ側は有利になる場合があり、政府債務も同じ構造
5. ただし予想インフレでは国債金利や政府支出が上がり、政府の利益を打ち消し得る
6. 消費税収・ブラケット・クリープ・名目譲渡益への課税は、狭義のインフレ税とは別の話
インフレを考えるときに見るべきなのは、通帳の数字だけではありません。そのお金で何が買えるか、利息や賃金が物価に追いついているかです。この視点を持つと、「インフレ税」という刺激的な見出しを、必要以上に恐れず、仕組みに分けて読めるようになります。
本記事は経済・税制の一般的な仕組みを解説するものであり、特定の金融商品の勧誘・推奨、個別の投資助言・税務助言ではありません。実際の資産運用や申告については、金融機関、税理士、税務署などへご相談ください。
▶ 関連記事:毎日1%の積み重ねが1年で37倍に?お金・習慣・健康に効く「複利の力」を医師がやさしく解説
▶ 関連記事:銀行が破綻したら、預金はどうなる?「1,000万円まで保護」の落とし穴をやさしく解説
▶ 関連記事:成年後見と家族信託、どちらを選ぶ?費用と「やめられない」問題を医師がやさしく解説
