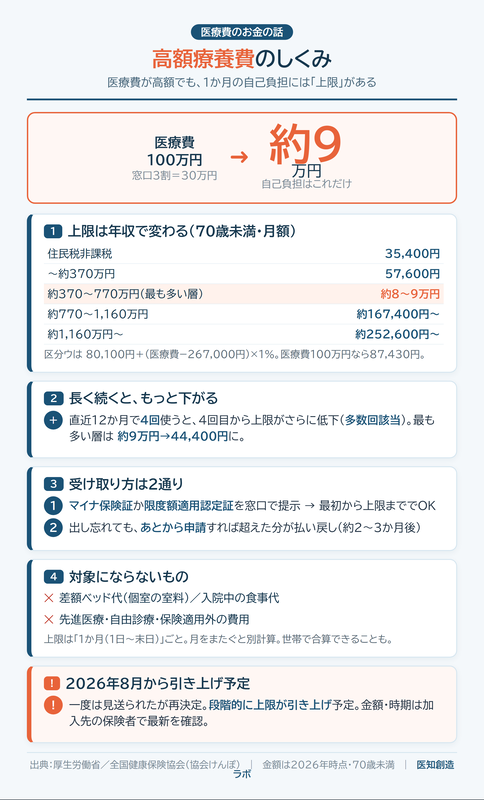
入院や手術で医療費が高額になっても、1か月の自己負担には「上限」があります。それが高額療養費(こうがくりょうようひ)制度です。たとえば医療費が100万円かかっても、年収がおよそ370〜770万円の人なら、自己負担は約9万円で済みます。この記事では、高額療養費のしくみ・自己負担限度額・限度額適用認定証やマイナ保険証での受け取り方・対象にならないもの・2026年8月からの引き上げまでを、脳神経内科医がやさしく解説します。
結論から言えば、「医療費が高くても、月の自己負担には年収に応じた上限がある。マイナ保険証か限度額適用認定証を窓口で見せれば最初から上限まで。忘れても後から払い戻せる」です。これを知っておくと、民間の医療保険に入りすぎて払いすぎることも防げます。
監修:今村久司(脳神経内科専門医)
※画像をクリックすると、拡大しても文字がぼやけない鮮明なHTML版(スマホ対応)が開きます。
▼ 解説動画(約4分・ナレーション+字幕つき)
目次
- 高額療養費とは? 月の自己負担に「上限」がある
- 医療費100万円でも、自己負担は約9万円
- 上限は年収で変わる(自己負担限度額)
- 多数回該当──長く続くとさらに下がる
- 受け取り方──マイナ保険証・限度額適用認定証
- 対象にならないもの・注意点
- 2026年8月からの引き上げ
- よくある質問(FAQ)
- 参考文献
▼ あわせて読みたい(関連記事)
高額療養費とは? 月の自己負担に「上限」がある
私たちはふだん、医療費の3割を病院の窓口で払います。でも、その金額が高額になっても、1か月(その月の1日〜末日)の自己負担には上限が決まっています。上限を超えて払った分は、あとで払い戻されるか、認定証を見せていれば最初から払わなくてよい——これが高額療養費です1。
ポイント:高額療養費は、健康保険に加入していれば誰でも使える公的な制度です。手術や入院でまとまった医療費がかかったときの、いちばん大きな支えになります。
医療費100万円でも、自己負担は約9万円
たとえば、医療費が1か月で100万円かかったとします。窓口での3割負担は30万円ですが、年収がおよそ370〜770万円の人(最も多い層)なら、ひと月の自己負担の上限は約8〜9万円。正確には 80,100円+(医療費−267,000円)×1% で計算し、100万円なら87,430円です1。窓口で払った30万円との差額は、高額療養費として戻ってきます。
上限は年収で変わる(自己負担限度額)
1か月の自己負担の上限(自己負担限度額)は、年収(保険上の所得区分)によって5段階に分かれています(70歳未満)1。
| 年収のめやす | 1か月の自己負担の上限 | 多数回該当(4回目〜) |
| 住民税非課税 | 35,400円 | 24,600円 |
| 〜約370万円 | 57,600円 | 44,400円 |
| 約370〜770万円(最も多い層) | 80,100円+(医療費−267,000円)×1% | 44,400円 |
| 約770〜1,160万円 | 167,400円+(医療費−558,000円)×1% | 93,000円 |
| 約1,160万円〜 | 252,600円+(医療費−842,000円)×1% | 140,100円 |
※年収は目安です。実際は健康保険上の標準報酬月額などで判定されます。70歳以上は別の区分・上限になります。
多数回該当──長く続くとさらに下がる
直近の12か月の間に高額療養費を4回使うと、4回目からは上限がさらに下がります。これを多数回該当といいます1。たとえば最も多い層では、約8〜9万円だった上限が44,400円に。長く治療が続く病気ほど、毎月の負担が軽くなる設計です。
受け取り方──マイナ保険証・限度額適用認定証
- 窓口で最初から上限まで:マイナ保険証(オンライン資格確認)か、加入先で発行する限度額適用認定証を窓口で提示すると、その月の窓口負担が最初から上限までで済みます。
- あとから払い戻し:提示し忘れて3割を全部払った場合でも、加入先の保険者に申請すれば、上限を超えた分が後日(おおむね2〜3か月後)払い戻されます。
おすすめ:入院や手術の予定がわかったら、早めにマイナ保険証の利用登録をしておくか、加入先(協会けんぽ・健保組合・市区町村の国保)に限度額適用認定証を申請しておくと、窓口でまとまったお金を立て替えずに済みます。
対象にならないもの・注意点
高額療養費は「保険のきく医療費」だけが対象です。次のものは対象外で、別に自己負担になります1。
- 差額ベッド代(個室などの室料差額)
- 入院中の食事代
- 先進医療・自由診療・保険適用外の費用
注意:上限は「1か月ごと(1日〜末日)」で計算します。同じ治療でも月をまたぐと別計算になるため、入院日や受診の月をそろえると有利になることがあります。また、同じ世帯で複数の受診がある場合は合算できることがあります(世帯合算)。
2026年8月からの引き上げ
この自己負担の上限は、2026年8月から段階的に引き上げが予定されています3。2025年にいったん見送られましたが、その後あらためて見直しが決まりました。正確な金額や時期は変わることがあるため、実際に受診・申請する際は、加入先の保険者(協会けんぽ・健保組合・市区町村)で最新の情報をご確認ください。
よくある質問(FAQ)
Q1. 高額療養費はだれでも使えますか?
健康保険に加入していれば、年齢や病気を問わず使えます。会社員も自営業も、公的医療保険の被保険者・被扶養者であれば対象です。
Q2. 医療費が高額になりそうです。先に申請しておけますか?
はい。マイナ保険証の利用登録をしておくか、加入先で「限度額適用認定証」を事前に申請しておけば、窓口の支払いが最初から上限までで済みます。
Q3. 差額ベッド代や食事代も対象になりますか?
いいえ。高額療養費の対象は保険のきく医療費だけです。差額ベッド代・食事代・先進医療などは対象外で、別に自己負担となります。
Q4. 月をまたいで入院すると損ですか?
上限は1か月ごとの計算なので、月をまたぐとそれぞれの月で上限まで負担が発生します。予定入院では、可能なら同じ月にまとめると有利になることがあります。
Q5. 2026年8月から何が変わりますか?
自己負担の上限額が段階的に引き上げられる予定です。金額や時期は変わることがあるため、加入先の保険者で最新をご確認ください。
参考文献
- 厚生労働省保険局「高額療養費制度を利用される皆さまへ」 PDF
- 全国健康保険協会(協会けんぽ)「高額療養費・限度額適用認定証」 公式
- 厚生労働省「高額療養費制度の見直しについて(第209回社会保障審議会医療保険部会・2025年12月25日)」 PDF
※本記事は一般的な情報提供であり、個別の金額・手続きの最終判断は加入先の保険者および最新の制度にしたがってください。金額は2026年6月時点の情報に基づきます。
