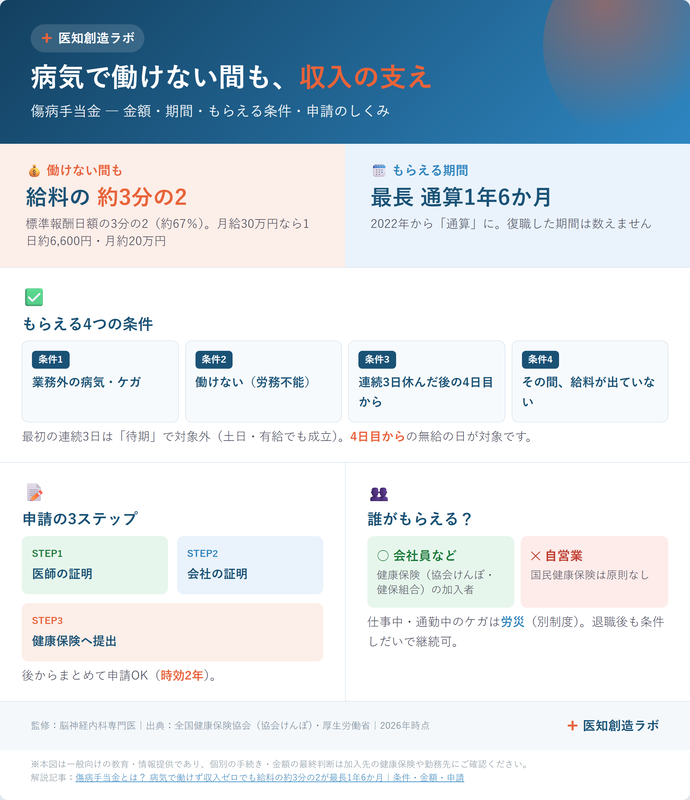
病気やケガで会社を長く休むと、その間の生活費が心配になります。でも、会社員など健康保険に加入している人には、傷病手当金(しょうびょうてあてきん)という強い味方があります。働けない間、給料のおよそ3分の2(約67%)が、最長で通算1年6か月支給される公的な制度です。この記事では、傷病手当金の金額の計算・もらえる期間・4つの条件・申請の3ステップまでを、脳神経内科医がやさしく解説します。
結論から言えば、「業務外の病気・ケガで働けず給料が出ないとき、連続3日休んだ後の4日目から、給料の約3分の2が最長通算1年6か月もらえる。対象は会社員などの健康保険加入者で、自営業の国保は原則対象外」です。2022年の改正で支給期間が「通算」に変わった点も知っておくと安心です。
監修:今村久司(脳神経内科専門医)
※画像をクリックすると、拡大しても文字がぼやけない鮮明なHTML版(スマホ対応)が開きます。
▼ 解説動画(約4分・ナレーション+字幕つき)
目次
- 傷病手当金とは? 働けない間の「給料」の支え
- いくらもらえる? 給料の約3分の2
- いつまで? 最長 通算1年6か月(2022年改正)
- もらえる4つの条件
- 誰がもらえる?(会社員と自営業の違い)
- 申請の3ステップ
- 知っておきたい注意点
- よくある質問(FAQ)
- 参考文献
▼ あわせて読みたい(医療費のお金シリーズ)
傷病手当金とは? 働けない間の「給料」の支え
傷病手当金は、会社などの健康保険に加入している人が、病気やケガで働けず、その間の給料が出ないときに、健康保険から支給されるお金です1。生活を支えるための制度で、いわば「働けない間の収入の保険」です。
ポイント:対象は業務外(仕事以外)の病気・ケガです。仕事中や通勤中のケガは、傷病手当金ではなく労災(労働者災害補償保険)という別の制度の対象になります。
いくらもらえる? 給料の約3分の2
1日あたりの金額は、「標準報酬日額」の3分の2です1。標準報酬日額とは、ざっくり言うと「支給開始日以前の直近12か月ほどの給料の平均を、1日分(30分の1)にした額」のこと。つまり、ふだんの給料のおよそ67%が目安になります。
たとえば月給30万円ほどの人なら、1日あたり約6,600円。会社を休んだ日数分が支給され、ひと月まるごと休んだ場合は約20万円が目安です。
いつまで? 最長 通算1年6か月(2022年改正)
支給される期間は、支給開始日から最長で通算1年6か月です1,2。2022年(令和4年)1月の改正で、それまでの「暦の上での1年6か月」から「通算」に変わりました。これにより、途中でいったん復職して傷病手当金が止まっても、復帰していた期間は数えず、同じ病気・ケガで再び休んだときに、通算1年6か月になるまで受け取れます。長く治療と仕事を行き来する人にとって、大きな改善です。
もらえる4つの条件
傷病手当金は、次の4つの条件をすべて満たすと支給されます1。
- ① 業務外の病気・ケガの療養のための休業であること
- ② 働けない(仕事に就くことができない=労務不能)こと
- ③ 連続して3日間休んだ後の「4日目」から(最初の3日間は「待期」で対象外)
- ④ 休んだ期間について給料が出ていない(または傷病手当金より少ない)こと
待期の3日間:最初の連続3日間は「待期期間」として支給されません。この3日間は、土日・祝日や有給休暇でもカウントされます。4日目以降の、働けず給料が出ない日が支給対象です。
誰がもらえる?(会社員と自営業の違い)
傷病手当金を受け取れるのは、会社員など、健康保険(協会けんぽ・健康保険組合など)に加入している人です。一方、自営業やフリーランスの人が加入する国民健康保険には、原則として傷病手当金はありません1(市区町村による任意給付で、多くは支給されません)。自営業の方は、民間の就業不能保険などで備える方法もあります。
申請の3ステップ
申請は、健康保険の「傷病手当金支給申請書」を使い、次の流れで行います1。
- 医師の証明:主治医に、働けない状態だったこと(労務不能)を申請書に証明してもらう。
- 会社(事業主)の証明:勤務先に、休んだ期間や給料の支払い状況を証明してもらう。
- 健康保険へ提出:これらをそろえて、加入先(協会けんぽ・健保組合)に申請書を提出する。
申請は休んだ後にまとめて行うことができ、時効は2年です。1か月ごとなど、区切って申請するのが一般的です。
知っておきたい注意点
- 仕事中・通勤中のケガは労災:傷病手当金ではなく労災保険の対象です。
- 退職後の継続給付:退職日まで継続して1年以上被保険者であったなど一定の条件を満たせば、退職後も引き続き受け取れる場合があります1。
- 他の給付との調整:同じ病気で障害年金や出産手当金などを受けると、金額が調整されることがあります。
よくある質問(FAQ)
Q1. パートやアルバイトでももらえますか?
勤務先で健康保険に加入していれば対象になります。加入していない(国民健康保険のみ)場合は原則対象外です。
Q2. 最初の3日間(待期)も有給を使えば対象になりますか?
待期の3日間は支給対象外です。ただし、待期は有給休暇や土日でも成立します。支給は4日目以降の、給料が出ない日が対象です。
Q3. 自営業(国民健康保険)はもらえますか?
原則として国民健康保険に傷病手当金はありません。民間の就業不能保険などでの備えを検討しましょう。
Q4. 退職したらもらえなくなりますか?
一定の条件(退職日まで継続1年以上の加入など)を満たせば、退職後も継続して受け取れる場合があります。加入先にご確認ください。
Q5. いつまでに申請すればよいですか?
時効は2年です。休んだ後にまとめて申請できますが、早めの手続きが安心です。
参考文献
※本記事は一般向けの情報提供であり、個別の手続き・金額の最終判断は加入先の健康保険(協会けんぽ・健保組合)や勤務先にご確認ください。内容は2026年6月時点の情報に基づきます。
