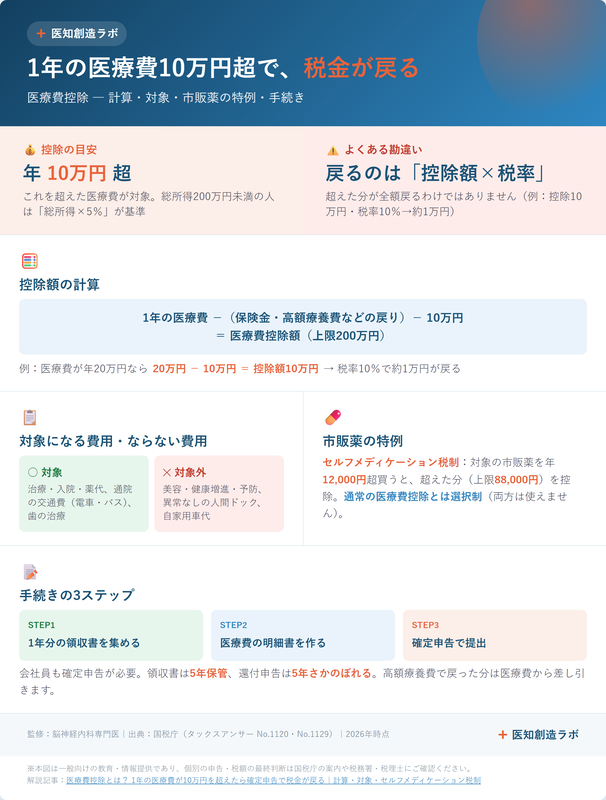
1年間に支払った医療費が一定額(目安は10万円)を超えたら、確定申告をすることで税金が戻ってくる――それが医療費控除(いりょうひこうじょ)です。会社員でも、年末調整では受けられず、自分で申告すれば納めた税金の一部が戻ります。この記事では、医療費控除のしくみ・いくら戻るのか(計算と勘違い)・対象になる費用・セルフメディケーション税制・手続きの3ステップまでを、脳神経内科医がやさしく解説します。
結論から言えば、「1年の医療費が10万円(総所得200万円未満は総所得の5%)を超えた分が控除の対象。ただし戻るのは『控除額×税率』で全額ではない。高額療養費や保険金で戻った分は差し引く。手続きは確定申告」です。市販薬で使える「セルフメディケーション税制」との選択制も押さえておきましょう。
監修:今村久司(脳神経内科専門医)
※画像をクリックすると、拡大しても文字がぼやけない鮮明なHTML版(スマホ対応)が開きます。
▼ 解説動画(約4分・ナレーション+字幕つき)
目次
- 医療費控除とは? 払いすぎた税金を取り戻す制度
- 対象になるのはいくらから?(目安10万円)
- いくら戻る? 計算式と「よくある勘違い」
- 高額療養費・保険金で戻った分は差し引く
- 対象になる費用・ならない費用
- 市販薬の特例「セルフメディケーション税制」
- 手続きの3ステップ
- よくある質問(FAQ)
- 参考文献
▼ あわせて読みたい(医療費のお金シリーズ)
医療費控除とは? 払いすぎた税金を取り戻す制度
医療費控除は、1年間(1月1日〜12月31日)に支払った医療費が一定額を超えたとき、その分だけ税金の計算のもとになる所得(課税所得)が減り、所得税や住民税が軽くなる制度です1。すでに納めた所得税の一部は、確定申告によって還付(払い戻し)されます。
ポイント:会社員も、医療費控除は年末調整では受けられません。自分で確定申告をする必要があります。なお、生計を共にする家族(配偶者・子・親など)の医療費も合算できます。
対象になるのはいくらから?(目安10万円)
控除の対象になるのは、1年の医療費のうち10万円を超えた部分です1。ただし、総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」が基準になります。たとえば総所得が150万円なら、7万5千円を超えた分が対象です。
いくら戻る? 計算式と「よくある勘違い」
医療費控除額は、次の式で計算します(控除額の上限は200万円)1。
医療費控除額 = 1年の医療費の合計 −(保険金などで戻った分)− 10万円
(総所得200万円未満の人は10万円のかわりに「総所得×5%」)
よくある勘違い:「10万円を超えた医療費がまるごと戻ってくる」と思われがちですが、戻るのは『控除額 × 所得税率』です。たとえば控除額が10万円で所得税率が10%の人なら、戻るのは約1万円(+住民税の軽減)。控除額がそのまま戻るわけではありません。
たとえば1年の医療費が20万円(保険金などの戻りなし)なら、20万円−10万円=10万円が控除額。所得税率10%の人で約1万円が戻る計算です。所得税率は所得が高い人ほど高く、戻る額も大きくなります。
高額療養費・保険金で戻った分は差し引く
医療費控除の対象は、あくまで「実際に自分が負担した医療費」です。そのため、高額療養費の払い戻しや、民間の医療保険の給付金、出産育児一時金などであとから戻ってきたお金は、医療費から差し引いて計算します1。二重に得をしないためのルールです。高額療養費については、こちらの記事でくわしく解説しています。
対象になる費用・ならない費用
| 対象になる(○) | 対象にならない(×) |
| 診療・治療費、入院費、薬代 通院の交通費(電車・バス) 歯の治療、医師の指示によるもの |
美容目的・健康増進・予防 異常がなかった人間ドック 自家用車のガソリン代・駐車場代 |
※人間ドックや健診で重大な病気が見つかり、引き続き治療を受けた場合は、その健診費用も対象になります。
市販薬の特例「セルフメディケーション税制」
ドラッグストアなどで対象の市販薬(スイッチOTC医薬品など)を1年で12,000円を超えて購入した場合、超えた分(上限88,000円)を所得から控除できる特例がセルフメディケーション税制です2。健康診断や予防接種など「一定の取組」をしている人が対象になります。
注意:セルフメディケーション税制と通常の医療費控除は選択制で、同じ年に両方は使えません。申告後に変更もできないため、医療費が多い年は通常の医療費控除、市販薬中心の年は特例、とどちらが得かを比べて選びましょう。
手続きの3ステップ
- 1年分の領収書を集める:家族の分も含め、1月〜12月の医療費の領収書をまとめます。
- 医療費の明細書を作る:「医療費控除の明細書」に金額を記入します(健康保険の「医療費のお知らせ」を活用できます)。
- 確定申告で提出する:明細書を添えて確定申告します。領収書は提出不要ですが、5年間の保管が必要です。
確定申告はその年の翌年(通常2月16日〜3月15日ごろ)に行いますが、還付申告は5年前までさかのぼって申告できます。「去年出し忘れた」という場合でも間に合うことがあります。
よくある質問(FAQ)
Q1. 医療費が10万円を超えていなくても受けられますか?
総所得金額等が200万円未満の人は、「総所得×5%」を超えていれば対象です。10万円に届かなくても受けられる場合があります。
Q2. 家族の医療費もまとめられますか?
生計を共にする家族の医療費は合算できます。収入の多い人(税率の高い人)が申告すると、戻る額が大きくなりやすいです。
Q3. 通院の交通費は対象ですか?
公共交通機関(電車・バス)の交通費は対象です。自家用車のガソリン代や駐車場代は対象外です。
Q4. 市販薬は医療費控除の対象になりますか?
治療のための市販薬は通常の医療費控除の対象です。一方、対象OTC薬を12,000円超買った場合はセルフメディケーション税制も使えますが、通常の医療費控除とは選択制です。
Q5. 去年の分を申告し忘れました。まだ間に合いますか?
還付申告は5年前までさかのぼって行えます。領収書が残っていれば申告できる場合があります。
参考文献
- 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」 国税庁
- 国税庁 タックスアンサー No.1129「特定一般用医薬品等購入費を支払ったとき(セルフメディケーション税制)」 国税庁
※本記事は一般向けの情報提供であり、個別の申告・税額の最終判断は国税庁の案内や税務署、税理士にご確認ください。内容は2026年6月時点の情報に基づきます。
