銀行の普通預金が1,000万円を超えると、預金保険で全額が守られる範囲を超えてしまいます。「超えた分は個人向け国債に回すべき」という話を耳にしたことがある方も多いのではないでしょうか。この記事では、預金保険制度の仕組みと個人向け国債の特徴を整理したうえで、2026年7月時点の実際の金利差、そして「どこまでを国債に回すのが現実的か」の考え方をわかりやすく解説します。
▲ 動画でも解説しています(一般向け・約9分)
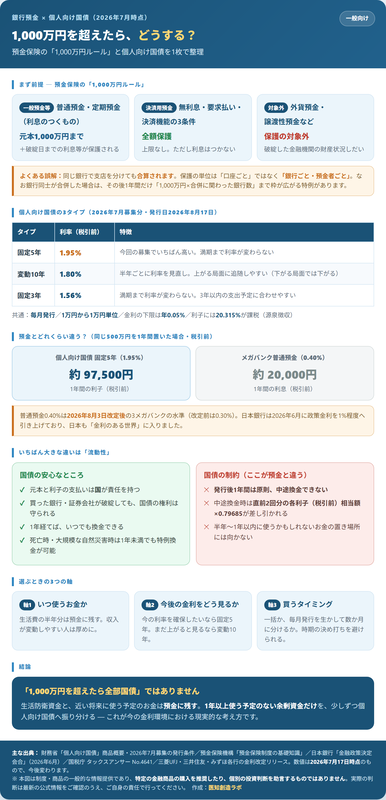
※ 画像をクリックすると、拡大して読めるHTML版(別ページ)が開きます
本記事は制度・商品の一般的な情報提供を目的としたものであり、特定の金融商品の購入を推奨したり、個別の投資判断を助言するものではありません。金利・税制等の条件は将来変わる可能性があります。実際の投資判断は、必ずご自身の資金計画や金融機関・財務省などの公式情報をご確認のうえ、ご自身の責任で行ってください。
目次
1. まず知っておきたい「1,000万円ルール」=預金保険制度

「1つの銀行にある利息のつく預金は、同一金融機関・同一預金者ごとに、元本1,000万円までと破綻日までの利息等が保護される」——これが預金保険制度の基本ルールです。ここで重要なのは、保護枠は「口座ごと」ではなく「金融機関ごと・預金者ごと」で計算されるという点です。同じ銀行の本店・支店に分けて預けても、合算されてしまいます。
| 区分 | 代表例 | 保護のされ方 |
|---|---|---|
| 一般預金等 | 利息のつく普通預金・定期預金・定期積金 | 同一金融機関・同一預金者ごとに元本1,000万円までと破綻日までの利息等 |
| 決済用預金 | 当座預金、利息のつかない普通預金等(無利息・要求払い・決済機能の3要件) | 全額保護(ただし無利息) |
| 対象外預金等 | 外貨預金、譲渡性預金等 | 破綻時の財産状況に応じて支払い |
すぐに使う予定がある大口資金については、必ずしも国債へ移さなくても、普通預金を「決済用預金」に切り替えるという選択肢もあります。流動性は最高ですが無利息になる点はトレードオフです。
金融機関が合併・事業譲渡した場合、その後1年間に限り、保護される範囲が「1,000万円×合併に関わった金融機関数」まで広がる特例があります。大型再編のタイミングでは頭の片隅に置いておくとよいでしょう。
2. 個人向け国債とは何か
個人向け国債は、財務省が発行する個人専用の国債です。変動10年・固定5年・固定3年の3種類があり、毎月発行、1万円から1万円単位で購入できます。3タイプとも金利の下限は年0.05%と決められており、どれだけ市場金利が下がってもこれを下回ることはありません。
銀行預金と決定的に違うのは流動性です。個人向け国債は発行後1年間は原則として中途換金できません。1年経過後はいつでも換金できますが、その際は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。「明日でも動かせる」預金と、「最低1年は寝かせる」国債は、同じ現金の置き場所ではないという点は最初に押さえておく必要があります(死亡時や大規模自然災害時は1年未満でも特例換金が可能です)。
一方で、口座を開設している銀行や証券会社が破綻しても、個人向け国債の元本や利子は国が支払い責任を持ち、その権利は保護されると財務省が明記しています。銀行預金のように、窓口となった金融機関の信用そのものに依存する商品ではありません。
3. 2026年7月時点の金利差を見る
「1,000万円超は全部国債に」という言い方はやや単純化しすぎですが、金利差だけを見ると余剰資金を振り向ける合理性は低くありません。2026年7月募集分(発行日2026年8月17日)の個人向け国債の利率と、主要銀行の普通預金金利を並べてみます。
| 商品 | 利率(税引前) | コメント |
|---|---|---|
| 個人向け国債 固定5年 | 1.95% | 今回の募集で最も高い利率 |
| 個人向け国債 変動10年 | 1.80%(初回) | 半年ごとに適用利率を見直し |
| 個人向け国債 固定3年 | 1.56% | 3年で満期を迎えやすい |
| 3メガバンク 普通預金 | 0.40%(2026年8月3日改定、改定前0.30%) | 三菱UFJ・三井住友・みずほ。34年ぶりの水準 |
個人向け国債の利子には20.315%が源泉徴収されるため、税引後の実質利率は固定5年が約1.554%、変動10年が約1.434%、固定3年が約1.243%になります。それでも、普通預金の0.40%と比べると差は歴然です。ちなみに個人向け国債の利率は2024年初め頃までは軒並み1%を大きく下回っており、この2年ほどで「金利のある世界」が本格化したことで、預金と国債の利回り差が意味を持つようになってきました。
4. 選ぶときに押さえておきたい3つの軸
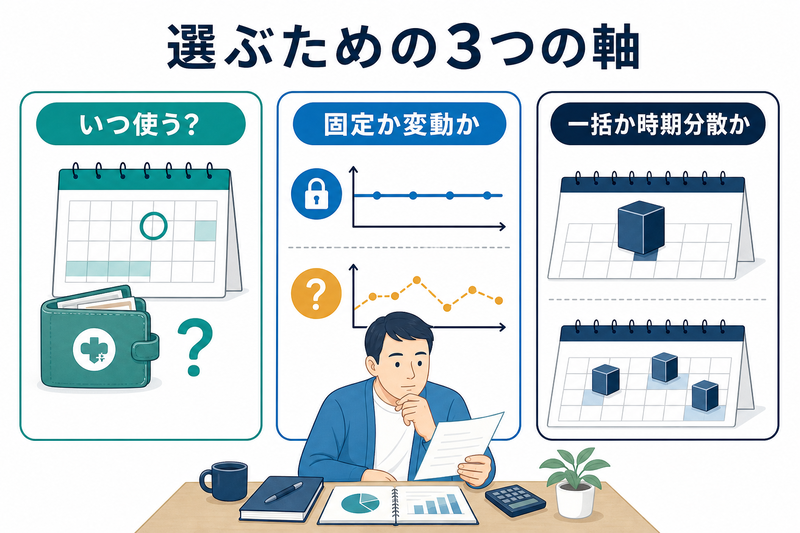
① いつ使う予定のお金か
発行後1年は原則換金できないという制約がある以上、半年〜1年以内に使う可能性がある資金は、国債に回さず預金に残すのが基本です。生活防衛資金(会社員なら6か月分程度、自営業や収入が変動しやすい人はより厚めに)と、近い将来の大きな支出予定は、まず預金側で確保しましょう。
② 今後の金利をどう見るか
固定5年・固定3年は満期まで利率が変わりません。「今の利率で固定したい」「5年以内の使い道がある程度見えている」なら固定型が向いています。逆に「今後も金利上昇が続きそう」「10年程度は動かさなくてよい」なら、半年ごとに見直しがかかる変動10年のほうが金利上昇に追随しやすくなります。
③ 一括で買うか、時期を分けて買うか
個人向け国債は毎月発行されるため、一括購入と分割購入のどちらも選べます。固定型を一括で買えば「今の高い利率をまとめて確保できる」利点がありますが、今後さらに金利が上がった場合、その後の高い募集を取り逃す可能性もあります。金利の先行きに自信が持てない場合は、3〜6か月程度に分けて購入することで、タイミングを固定するリスクを薄める考え方もあります。
ここで挙げた「固定/変動」「一括/分割」の考え方は、商品設計から導ける一般的な整理であり、特定の選択を推奨するものではありません。今後の金利動向を確実に予測することはできません。
5. 配分のイメージ(あくまで一例)
「同一銀行の利息付き預金が1,800万円あり、うち6か月分の生活防衛資金を確保したい会社員」という設定でのイメージ例です。数字は考え方を示すための一例であり、実際の配分は資金使途や家族構成、事業の有無などによって大きく変わります。
| タイプ | 預金 | 固定5年 | 変動10年 |
|---|---|---|---|
| 標準型 | 600万円 | 700万円 | 500万円 |
| 金利上昇を警戒 | 600万円 | 400万円 | 800万円 |
| 3〜5年以内に支出予定あり | 800万円 | 700万円 | 300万円 |
共通しているのは、個人向け国債は「余剰資金の置き場」であって「すべての現金の置き場」ではないという点です。制度上、預金の即時流動性を国債で代替することはできません。
6. 買い方の実務
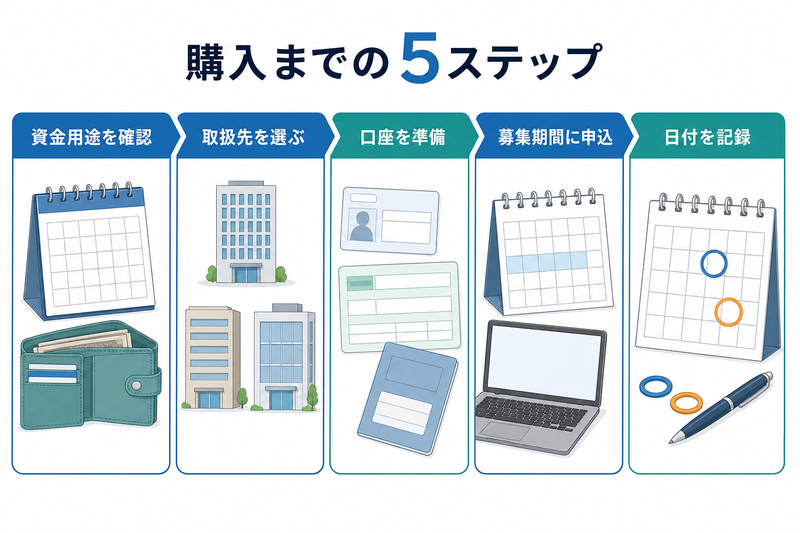
個人向け国債は、銀行・証券会社・郵便局などで購入できます。初めて購入する際は、購入する金融機関で国債口座を開設し、本人確認書類・マイナンバー確認書類等が必要です。ネット証券では購入手数料・口座管理料が無料のところが多く、Web完結で申し込みたい人には使いやすい選択肢です。
- 使途で資金を分ける:1年以内に使う資金と、1年以上使わない資金を仕分ける
- 購入チャネルを決める:銀行か証券会社か。Web完結重視ならネット証券
- 口座を開設する:本人確認・マイナンバー登録
- 月次募集で申し込む:変動10年・固定5年・固定3年から選択、1万円単位
- 発行月・1年経過日を記録しておく:中途換金可能になる日を把握しておく
7. 税金と相続の基礎
個人向け国債の利子は、受取時に20.315%が源泉徴収されます。相続については、1万円単位で相続人の口座へ移管でき、相続税評価額は「額面金額+経過利子相当額−中途換金調整額」で計算されます。預金残高をそのまま評価する預金とは異なり、中途換金ルールが評価額に直接反映される点は、相続対策を考えるうえで押さえておきたいポイントです。
8. まとめ
「1,000万円を超えた分は全部個人向け国債へ」というのは単純化しすぎた言い方です。実務的な整理としては、生活防衛資金と近い将来使う予定の資金は預金に残し、1年以上使わない余剰資金を個人向け国債へ振り分けるという考え方が現実的です。そのうえで、金利上昇に備えるなら変動10年、今の利率を確保したいなら固定5年を軸に、必要に応じて一括と分割を組み合わせる——というのが、2026年7月時点の金利環境における一つの整理の仕方です。
9. よくある質問
Q. 個人向け国債はいつでも解約(中途換金)できますか?
A. 発行後1年間は原則として中途換金できません。1年経過後はいつでも換金可能ですが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。死亡時・大規模自然災害時は1年未満でも特例換金が可能です。
Q. 購入した銀行や証券会社が破綻したら、個人向け国債はどうなりますか?
A. 個人向け国債の元本・利子の支払いは国が責任を持ちます。販売窓口の金融機関が破綻しても、国債そのものの権利は保護されます。
Q. 1,000万円を超えた分は全額国債にすべきですか?
A. 必ずしもそうではありません。半年〜1年以内に使う可能性がある資金や、生活防衛資金は預金(必要に応じて決済用預金)に残すのが基本です。国債に回すのは、1年以上使う予定のない余剰資金が目安になります。
Q. 個人向け国債の利子に税金はかかりますか?
A. はい。受取時に20.315%が源泉徴収されます。
本記事の内容は2026年7月17日時点で公表されている情報に基づく一般的な解説であり、特定の金融商品の勧誘・推奨、個別の投資助言を目的としたものではありません。金利・税制・各金融機関の条件は将来変更される可能性があります。実際に金融商品を購入・保有する際は、必ず財務省・金融庁・各金融機関の最新の公式情報をご確認のうえ、ご自身の判断と責任で行ってください。本記事の情報を利用した結果生じたいかなる損害についても、筆者は責任を負いかねます。
